Équations différentielles
L'application résout les équations différentielles ordinaires du premier ordre : à variables séparables, linéaires, exactes, homogènes (y′ = f(y/x)), de Bernoulli et les équations y′ = f(ax + by + c). Elle reconnaît le type elle-même et montre la démarche comme à l'école – séparation des variables, variation de la constante ou facteur intégrant, substitution, potentiel d'une équation exacte. Les intégrales de la démarche ont leurs propres étapes.
Ordres supérieurs : équations linéaires à coefficients constants de tout ordre par l'équation caractéristique (racines multiples et complexes aussi), une solution particulière selon le second membre particulier (résonance et somme de seconds membres aussi) ou par variation des constantes, un problème de Cauchy en zéro aussi par la transformée de Laplace (puce « Méthode »). En outre l'équation d'Euler par x = eᵗ, y⁽ⁿ⁾ = f(x) par intégrations successives et l'abaissement de l'ordre – quand y manque (p = y′) ou x (y′ = p(y)).
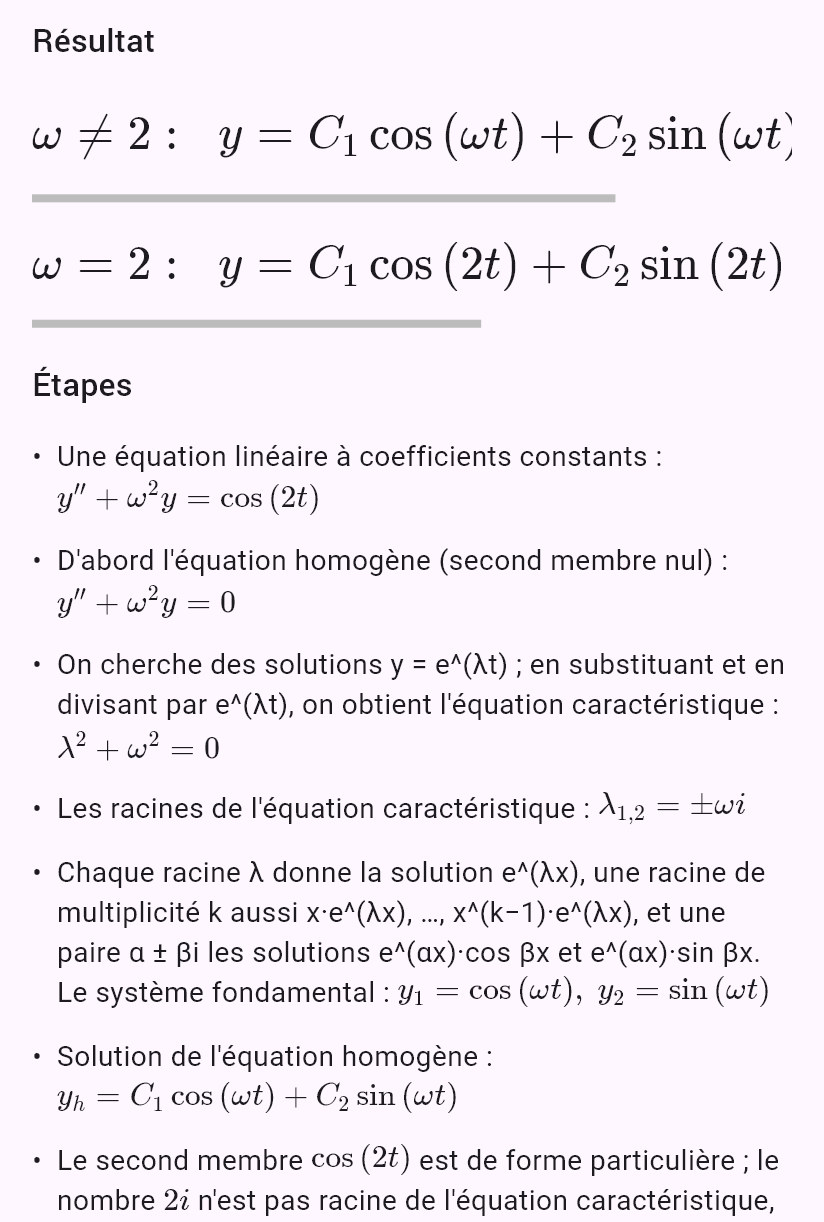
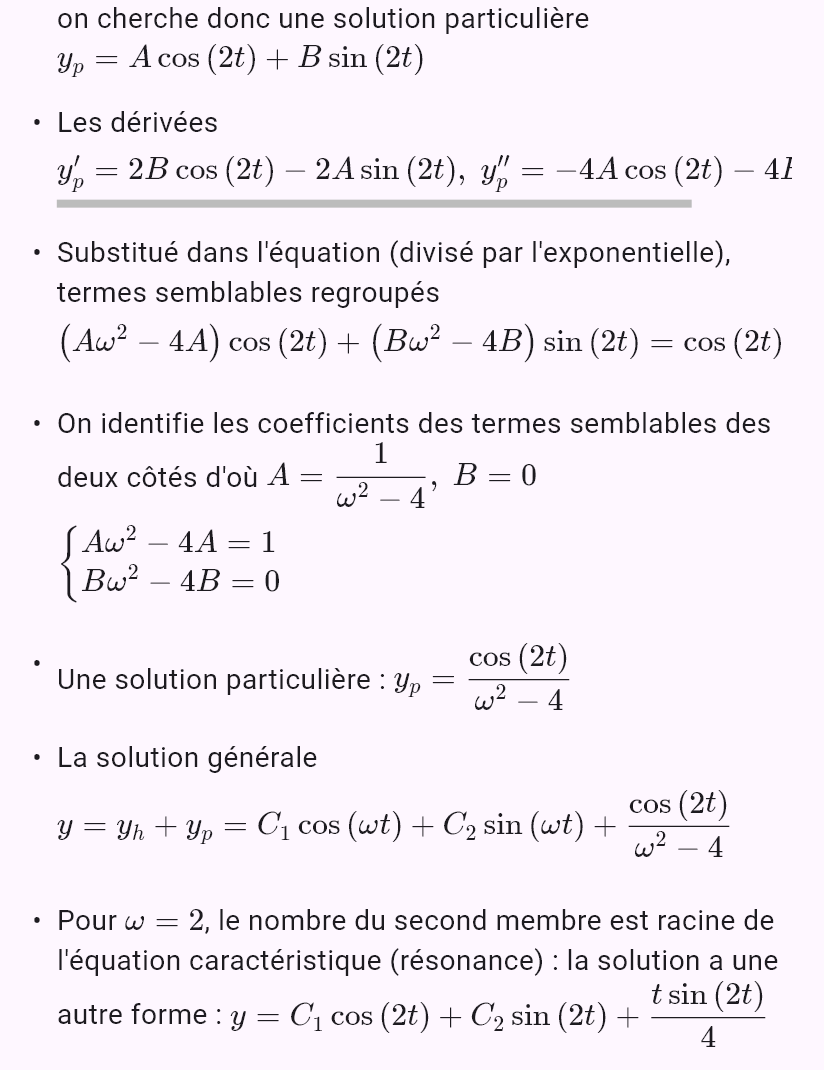
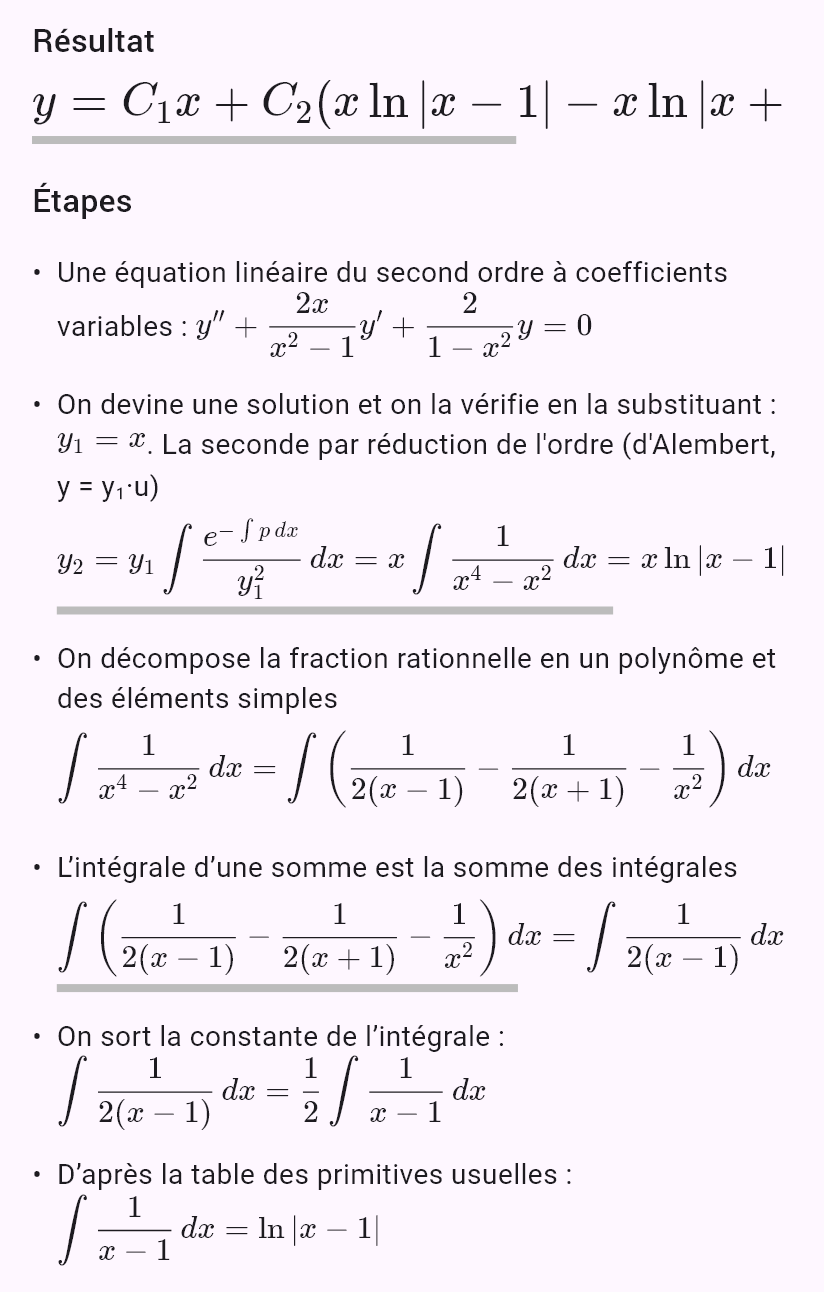
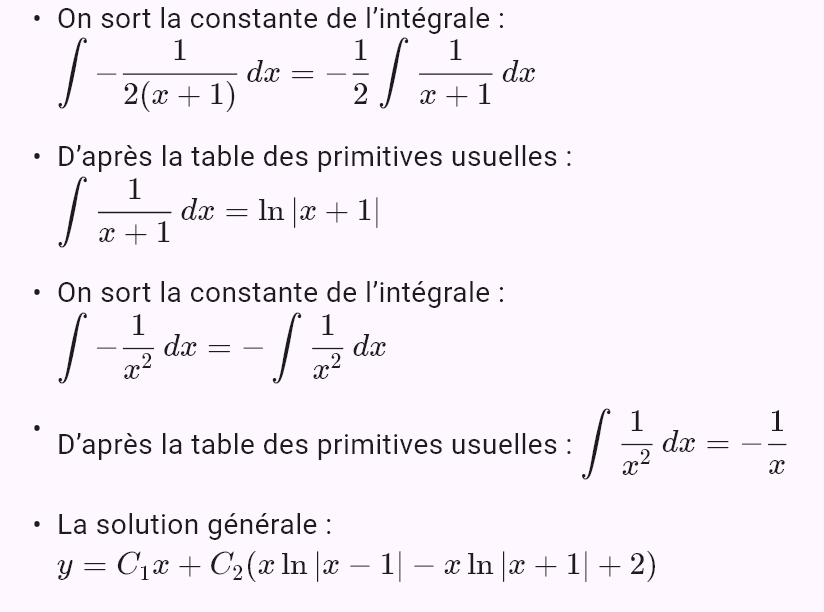
L'équation y′ = y·(a(x)·ln y + b(x)) devient linéaire par la substitution z = ln y. Une équation linéaire du second ordre à coefficients variables est résolue quand on peut deviner une solution (xᵏ, eᶜˣ, …) : la seconde par réduction de l'ordre (d'Alembert), le second membre par variation des constantes. L'ordre est aussi réduit de plus d'un (p = y⁽ᵐ⁾ avec une équation du second ordre en p). Avec des paramètres, les cas sont distingués : un oscillateur amorti selon le signe de δ² − ω² (régime apériodique, critique, pseudo-périodique), une résonance (y″ + ω²y = cos 2t pour ω = 2) et le signe d'une constante dont dépend l'intégrale (y″ = 2yy′). La transformée de Laplace résout aussi un problème de Cauchy en un point autre que 0 (décalage τ = t − t₀) et avec des paramètres.
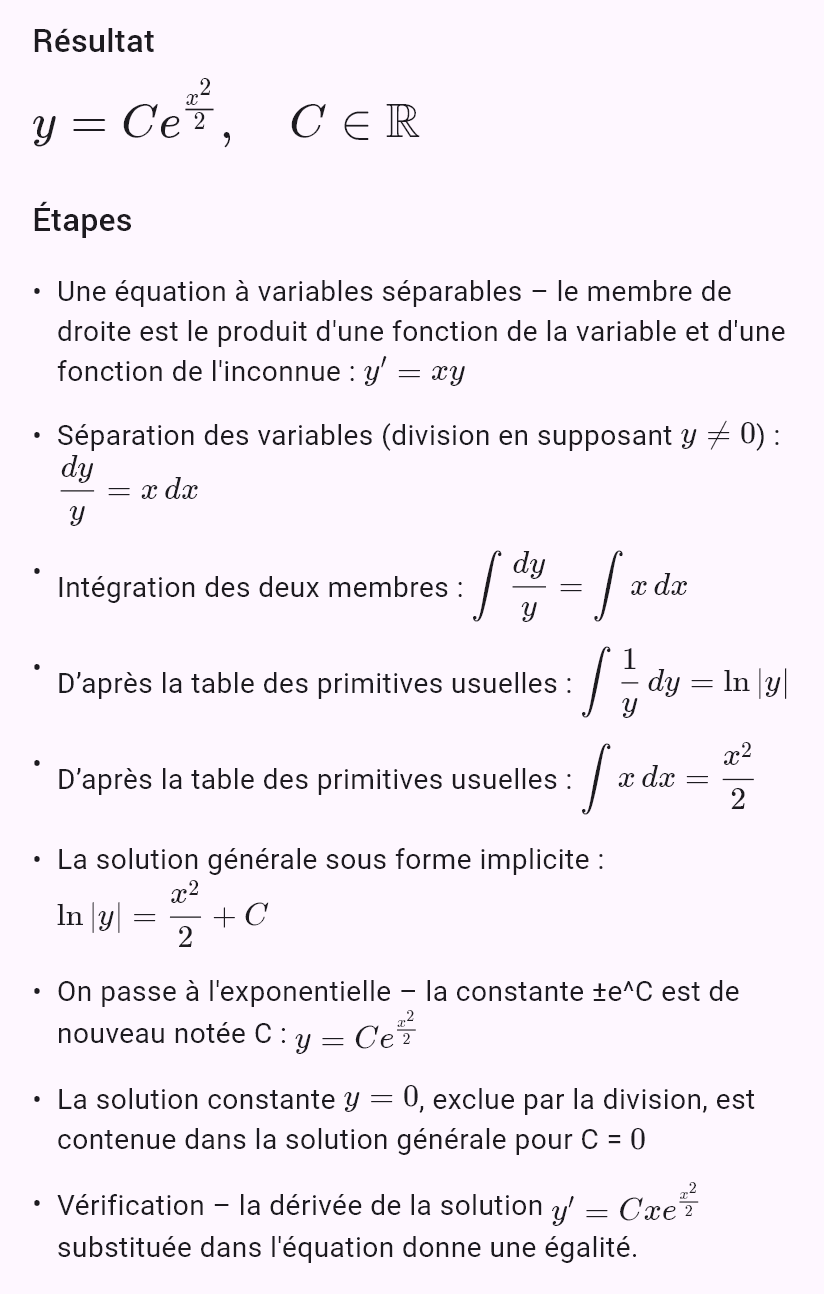
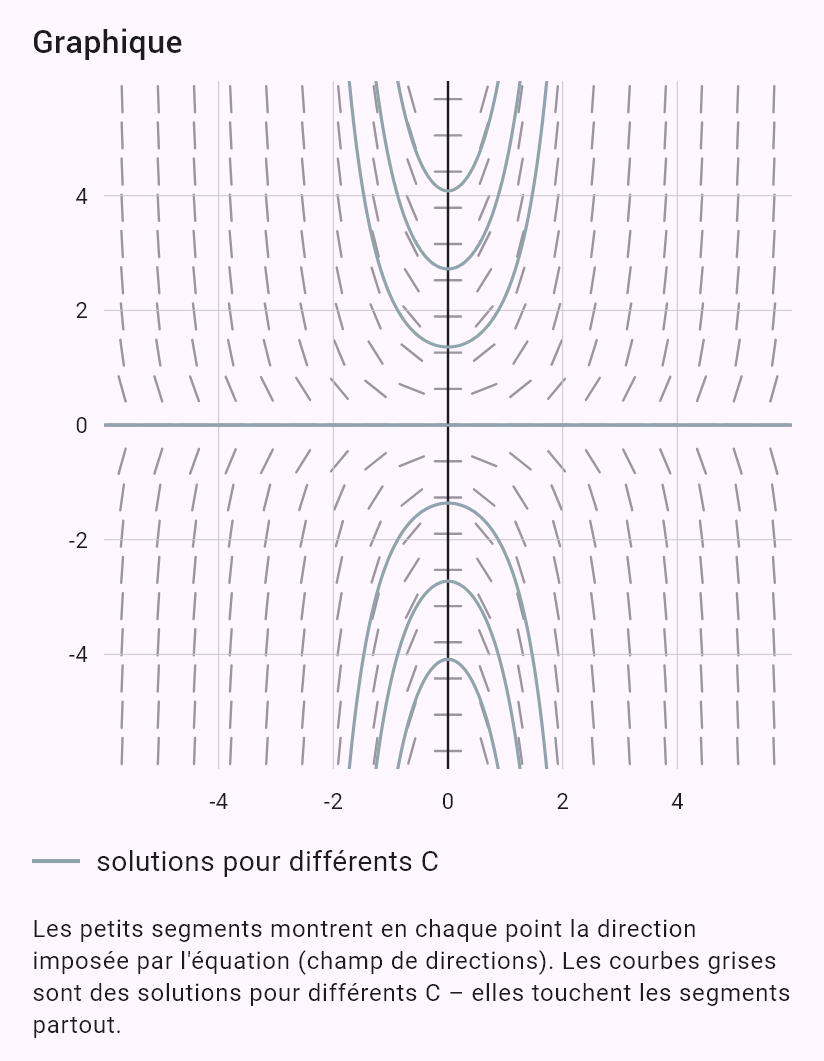
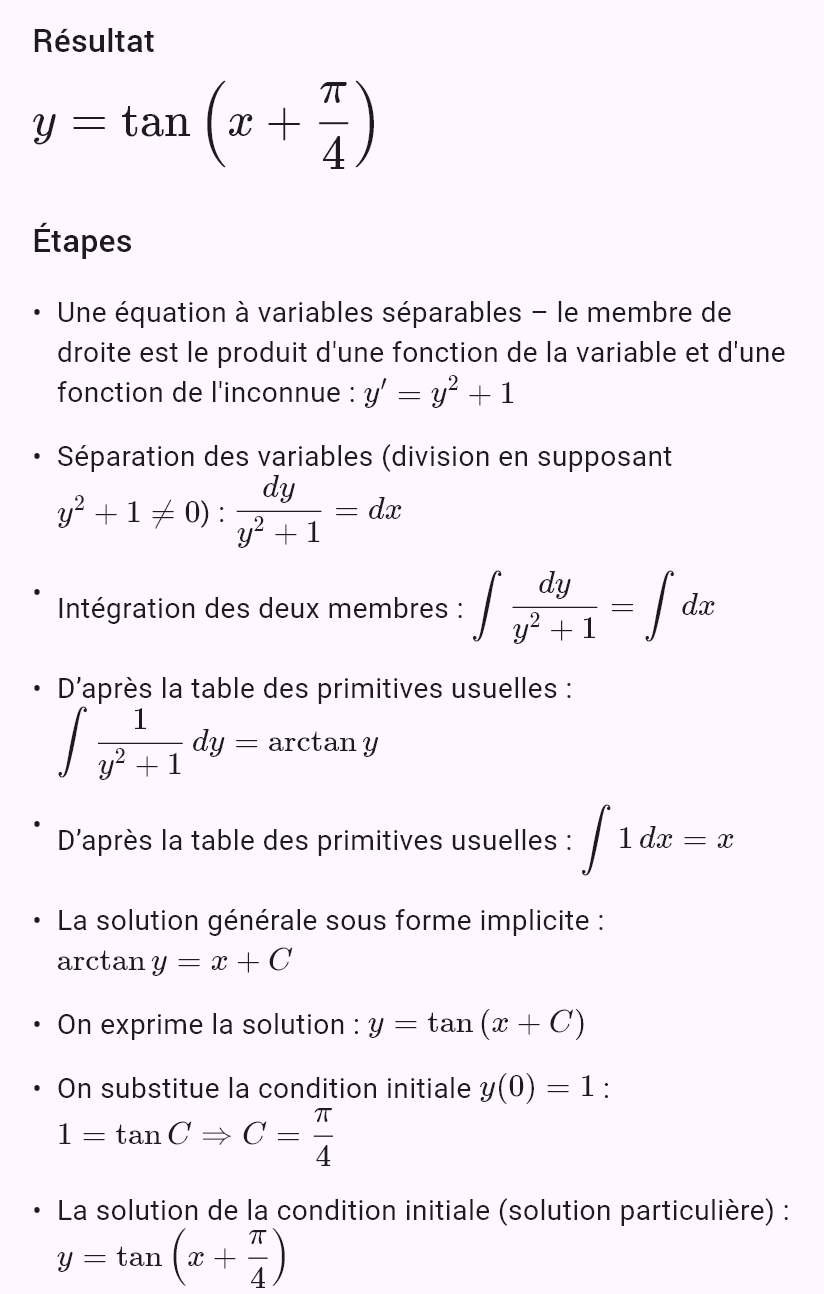
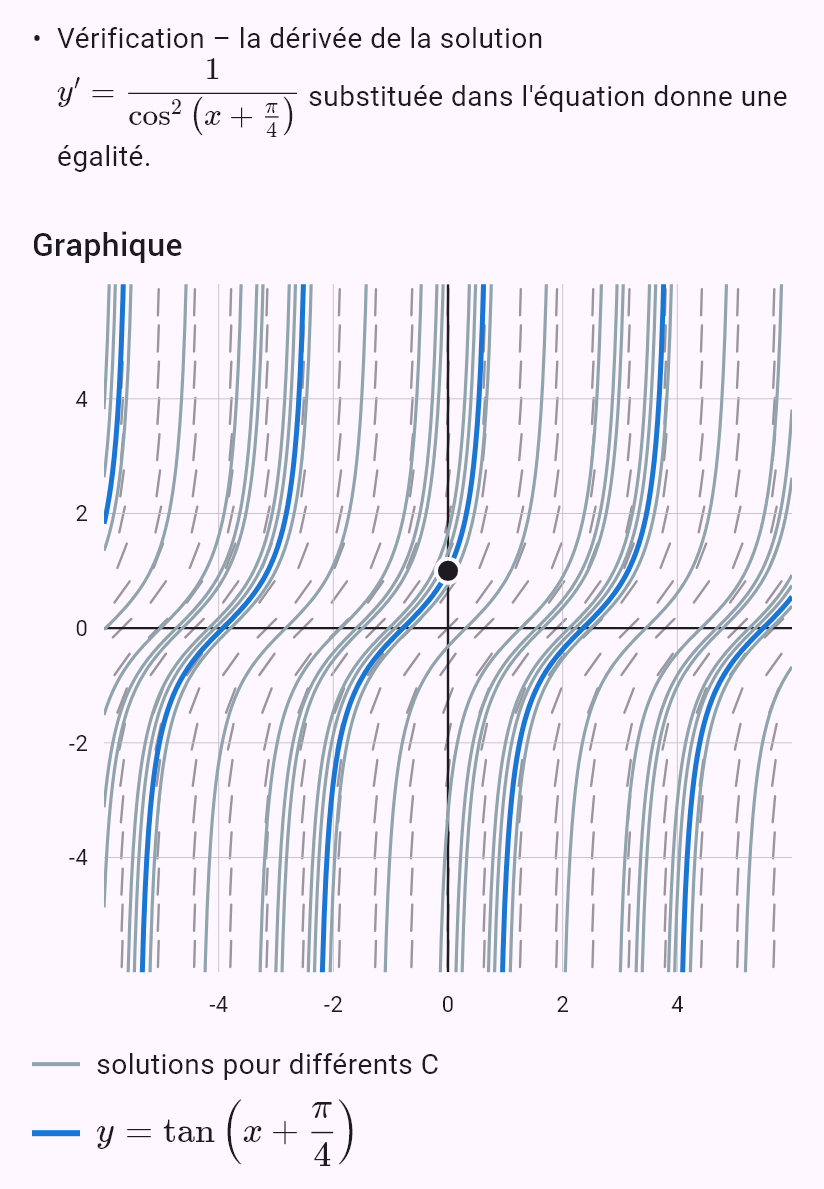
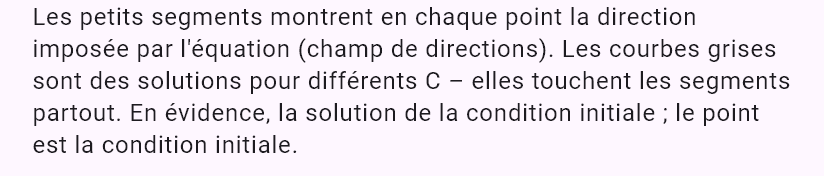
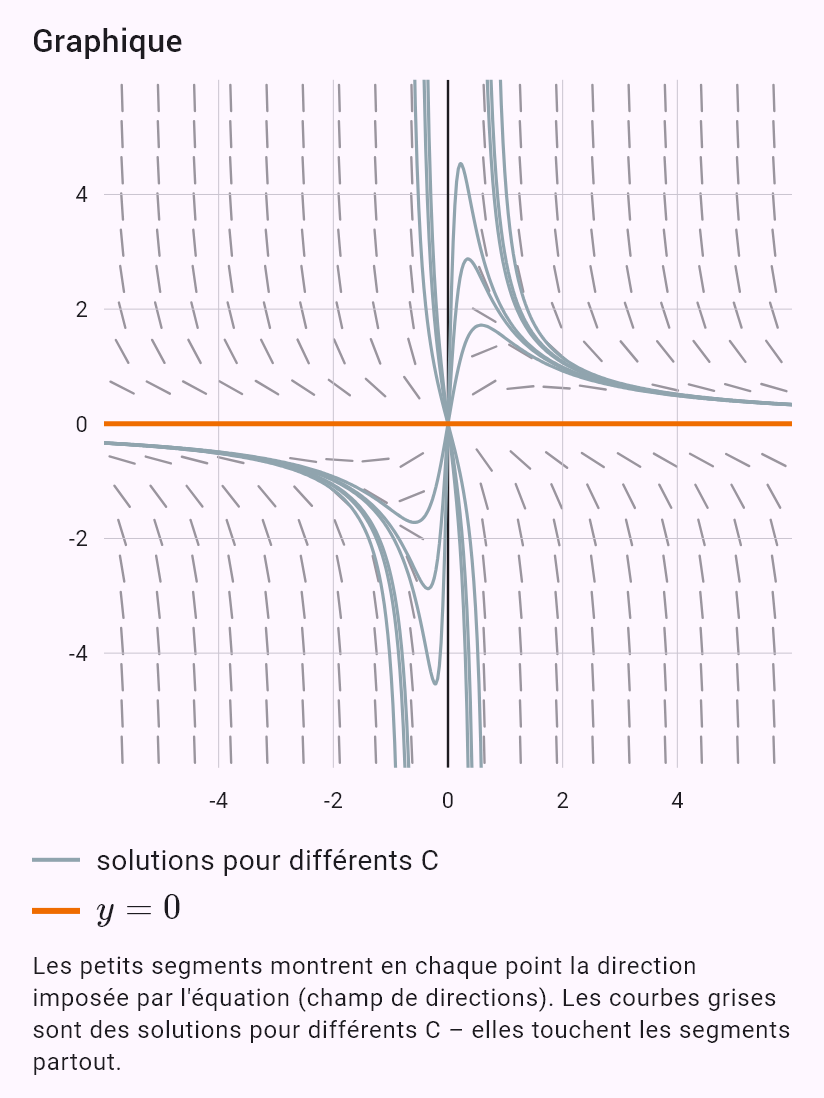
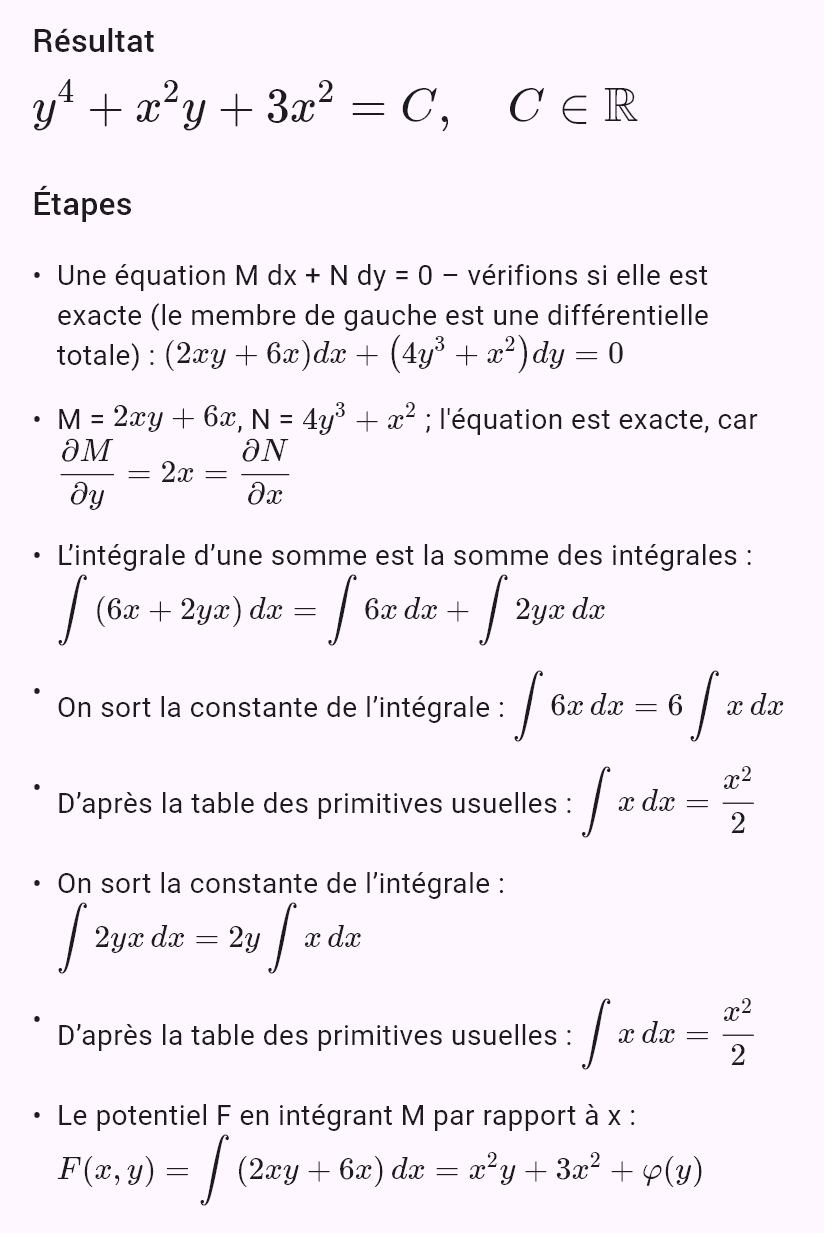
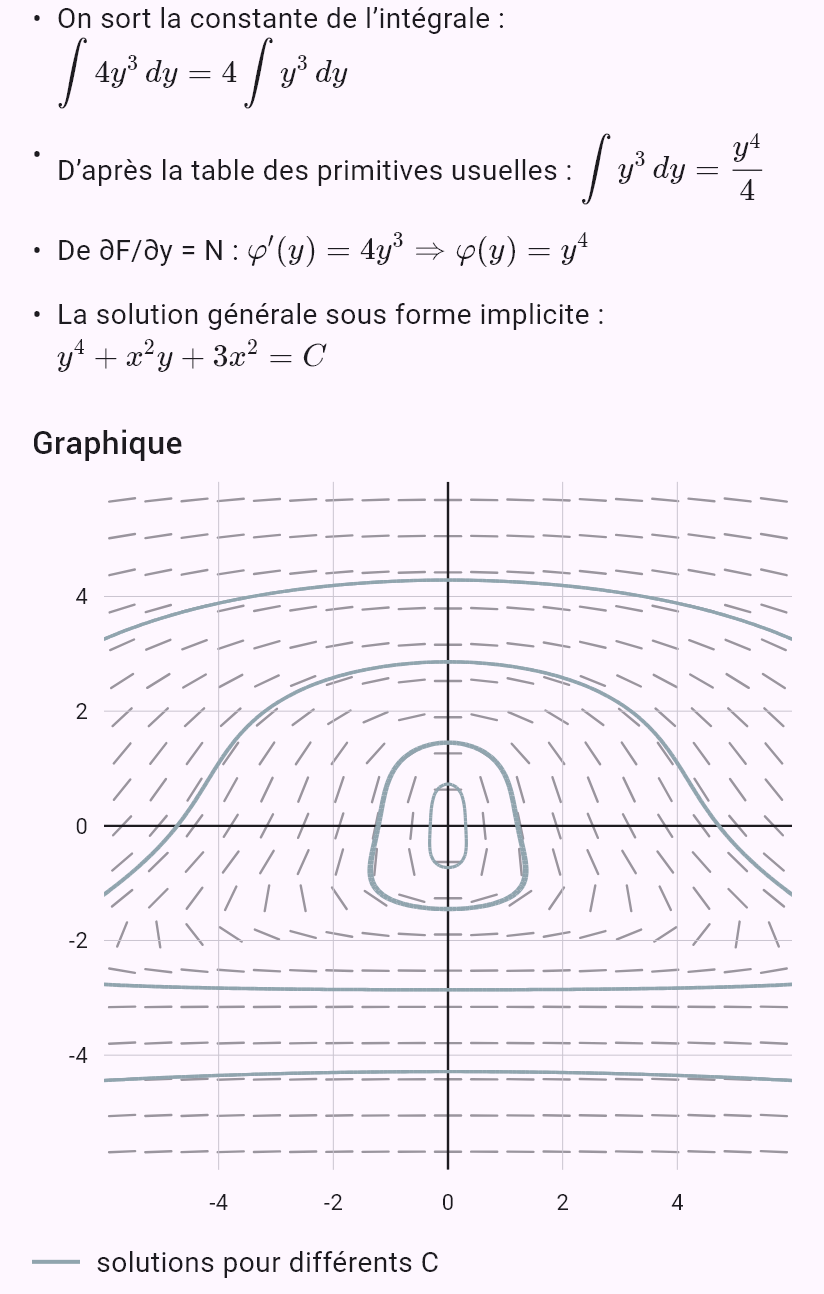
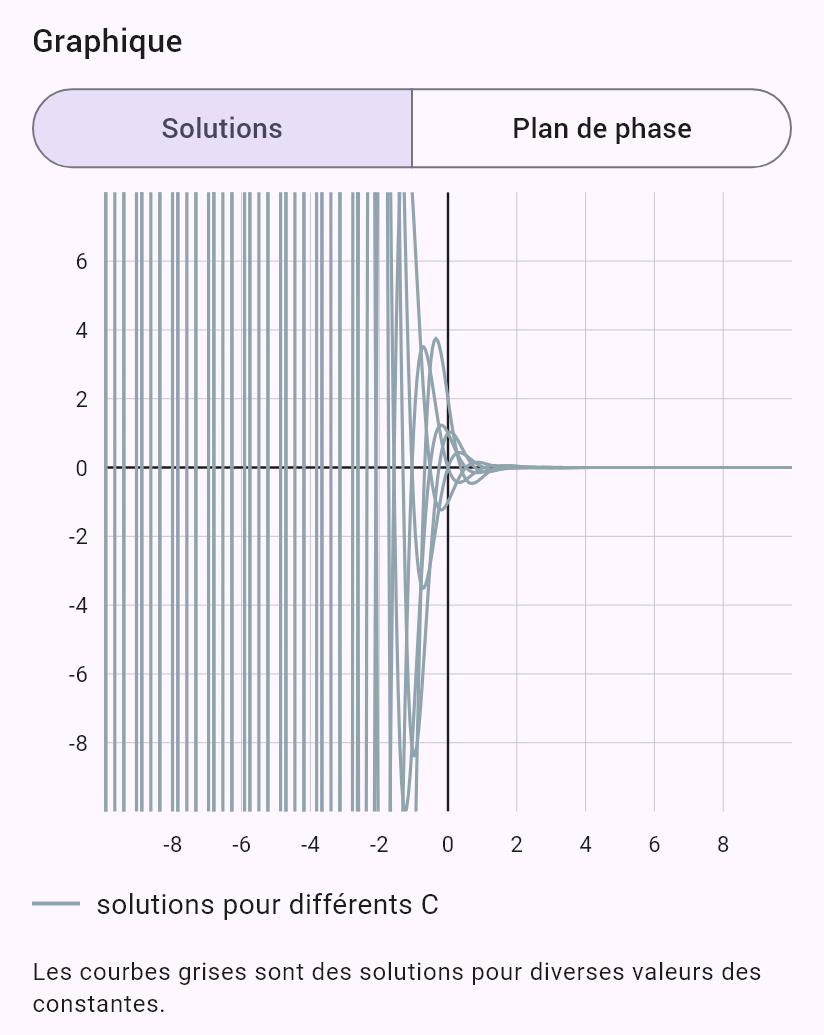
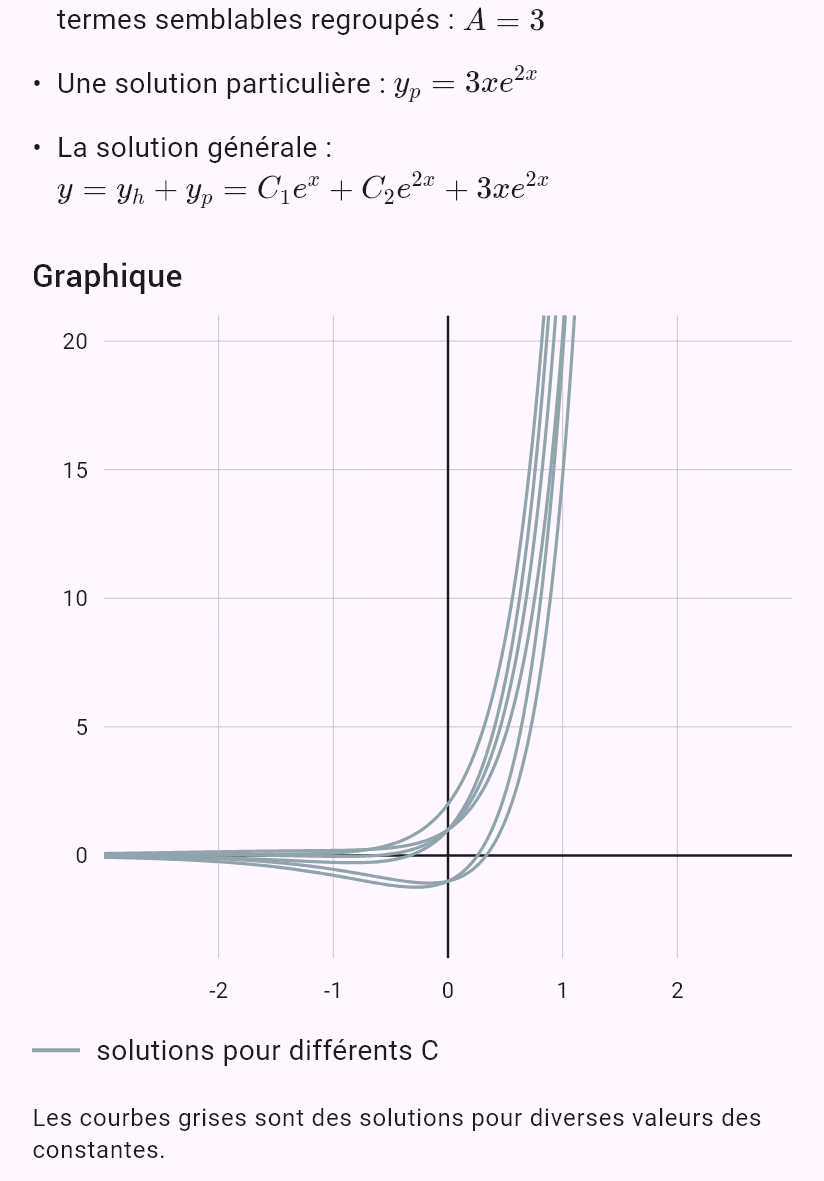
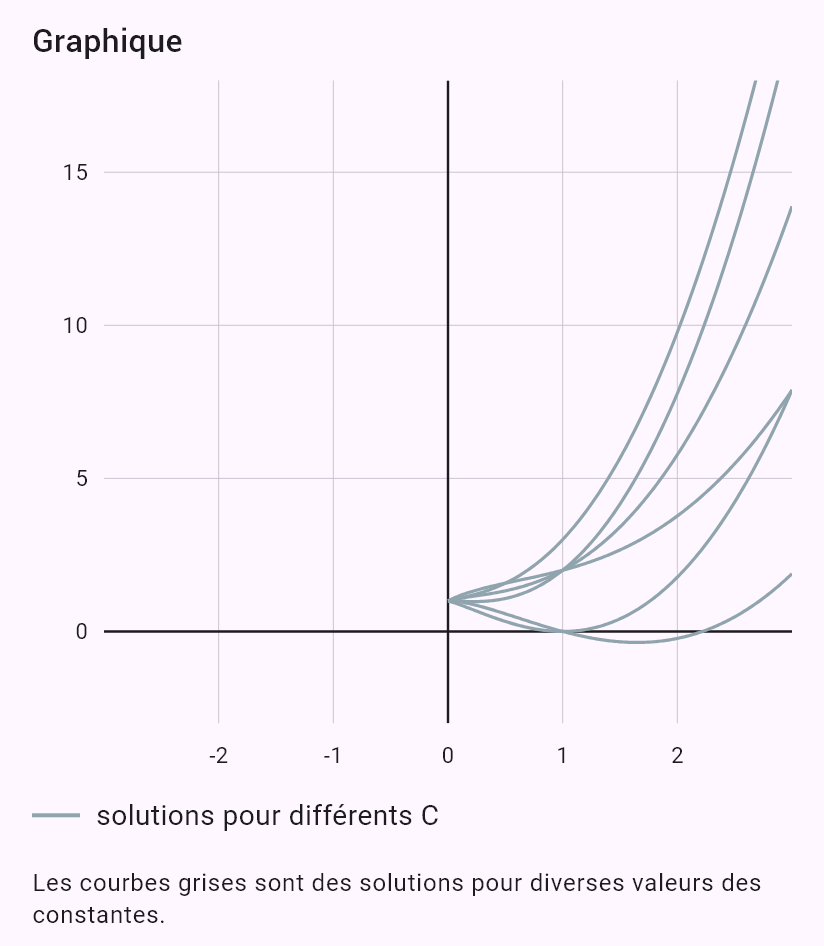
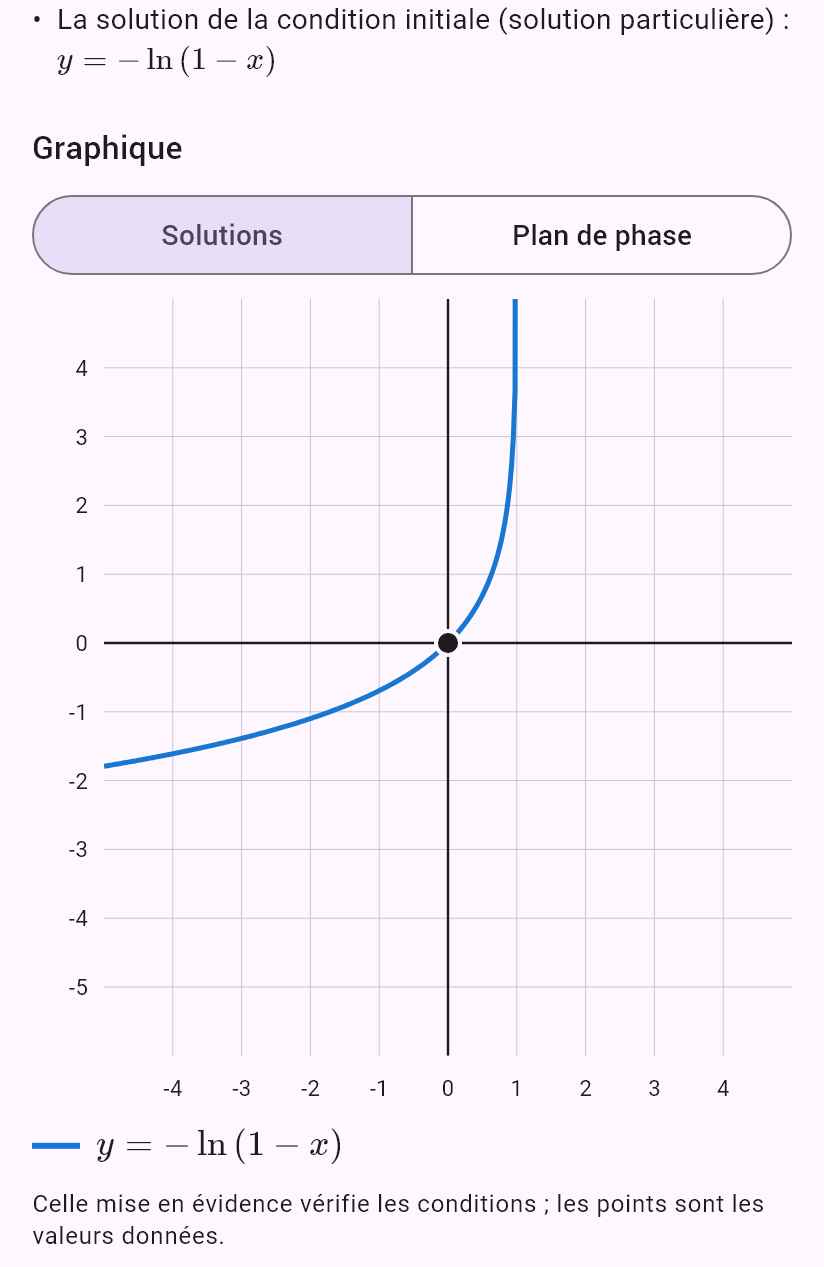
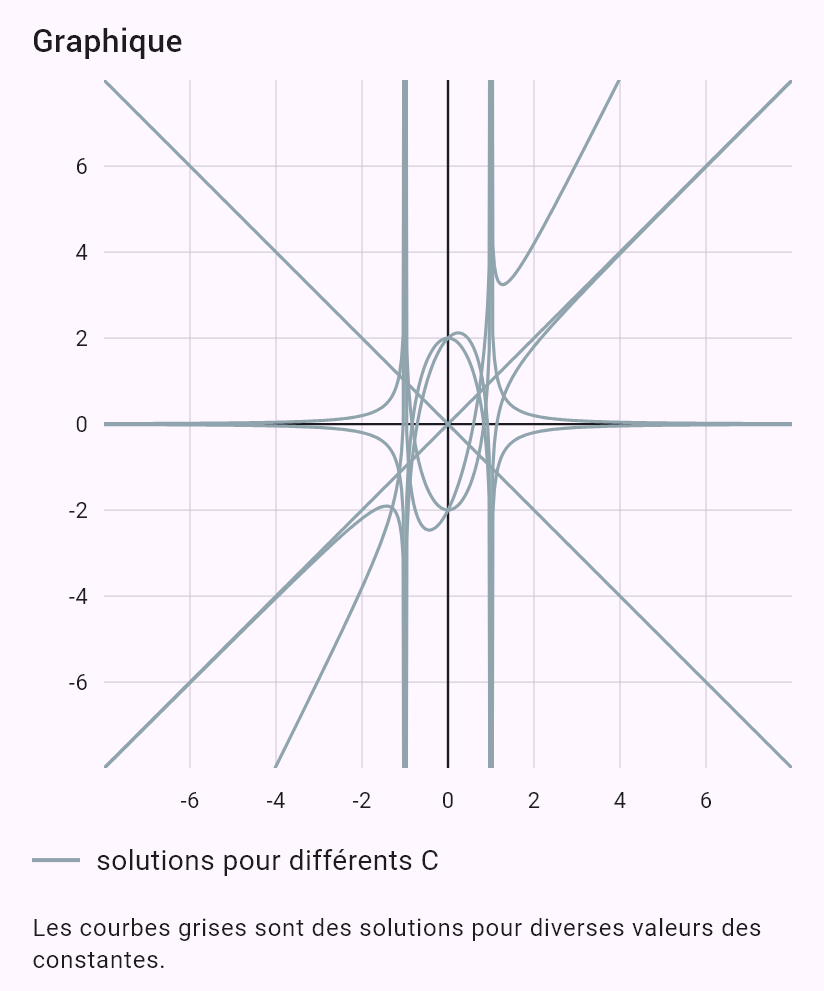
Le résultat est la solution générale avec une constante C, aux ordres supérieurs avec des constantes C₁, C₂, … (explicite, ou implicite quand elle ne peut l'être) ; avec des conditions, la solution qui les vérifie – initiales et aux limites, y compris les cas « aucune solution » et « une infinité de solutions ». Les solutions constantes perdues en divisant sont retrouvées. Chaque solution est vérifiée en la substituant dans l'équation. Au premier ordre le graphique montre le champ de directions et des solutions pour différents C, aux ordres supérieurs des solutions pour différentes constantes ; pour une équation autonome du second ordre (sans x), un sélecteur montre aussi le plan de phase (y, y′).
Comment le saisir
y' = x*y | La dérivée avec un prime. |
dy/dx = x y^2 | Notation de Leibniz – elle indique aussi la variable (dm/dt, dT/dt). |
\frac{dy}{dx} = \frac{y}{x} + x | Notation issue d'une photo. |
(2xy + 6x)dx + (x^2 + 4y^3)dy = 0 | La forme M dx + N dy = 0 (équation exacte). |
y' = y^2 + 1, y(0) = 1 | Une condition initiale après une virgule ou à la ligne suivante. |
dm/dt = m + 2, m(0) = 0 | La fonction et la variable peuvent être n'importe quelles lettres. |
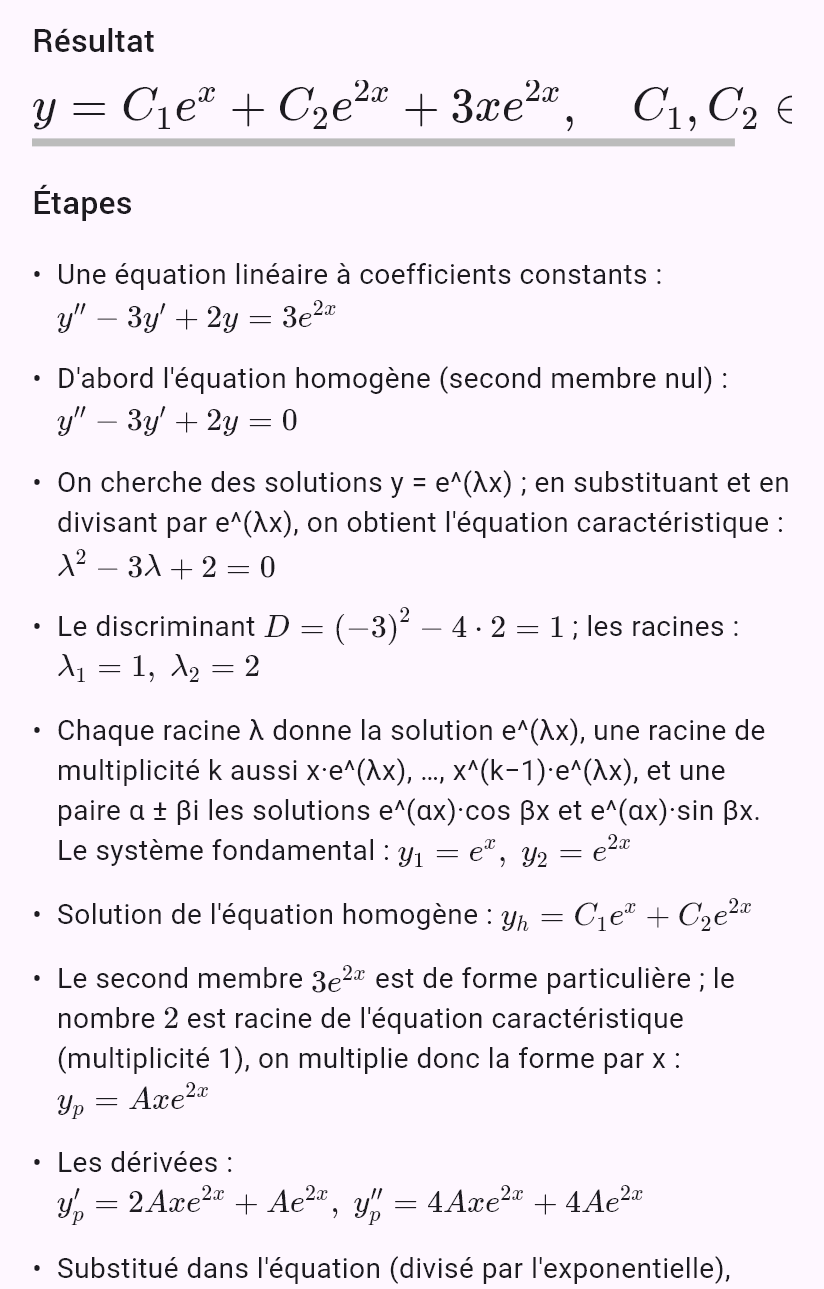
y'' - 3y' + 2y = 3e^(2x) | Une équation d'ordre supérieur – les dérivées avec plusieurs primes. |
y^{(4)} + 2y'' + y = 0 | Les dérivées supérieures comme y^{(4)} (aussi depuis une photo). |
y'' + y = 0, y(0) = 1, y'(0) = 2 | Conditions initiales y(0), y′(0) – ou aux limites en des points différents. |
\ddot{x} + \omega^2 x = 0 | Les points de Newton (dérivées par rapport au temps t) et des paramètres grecs. |
Exemples
y' = x*y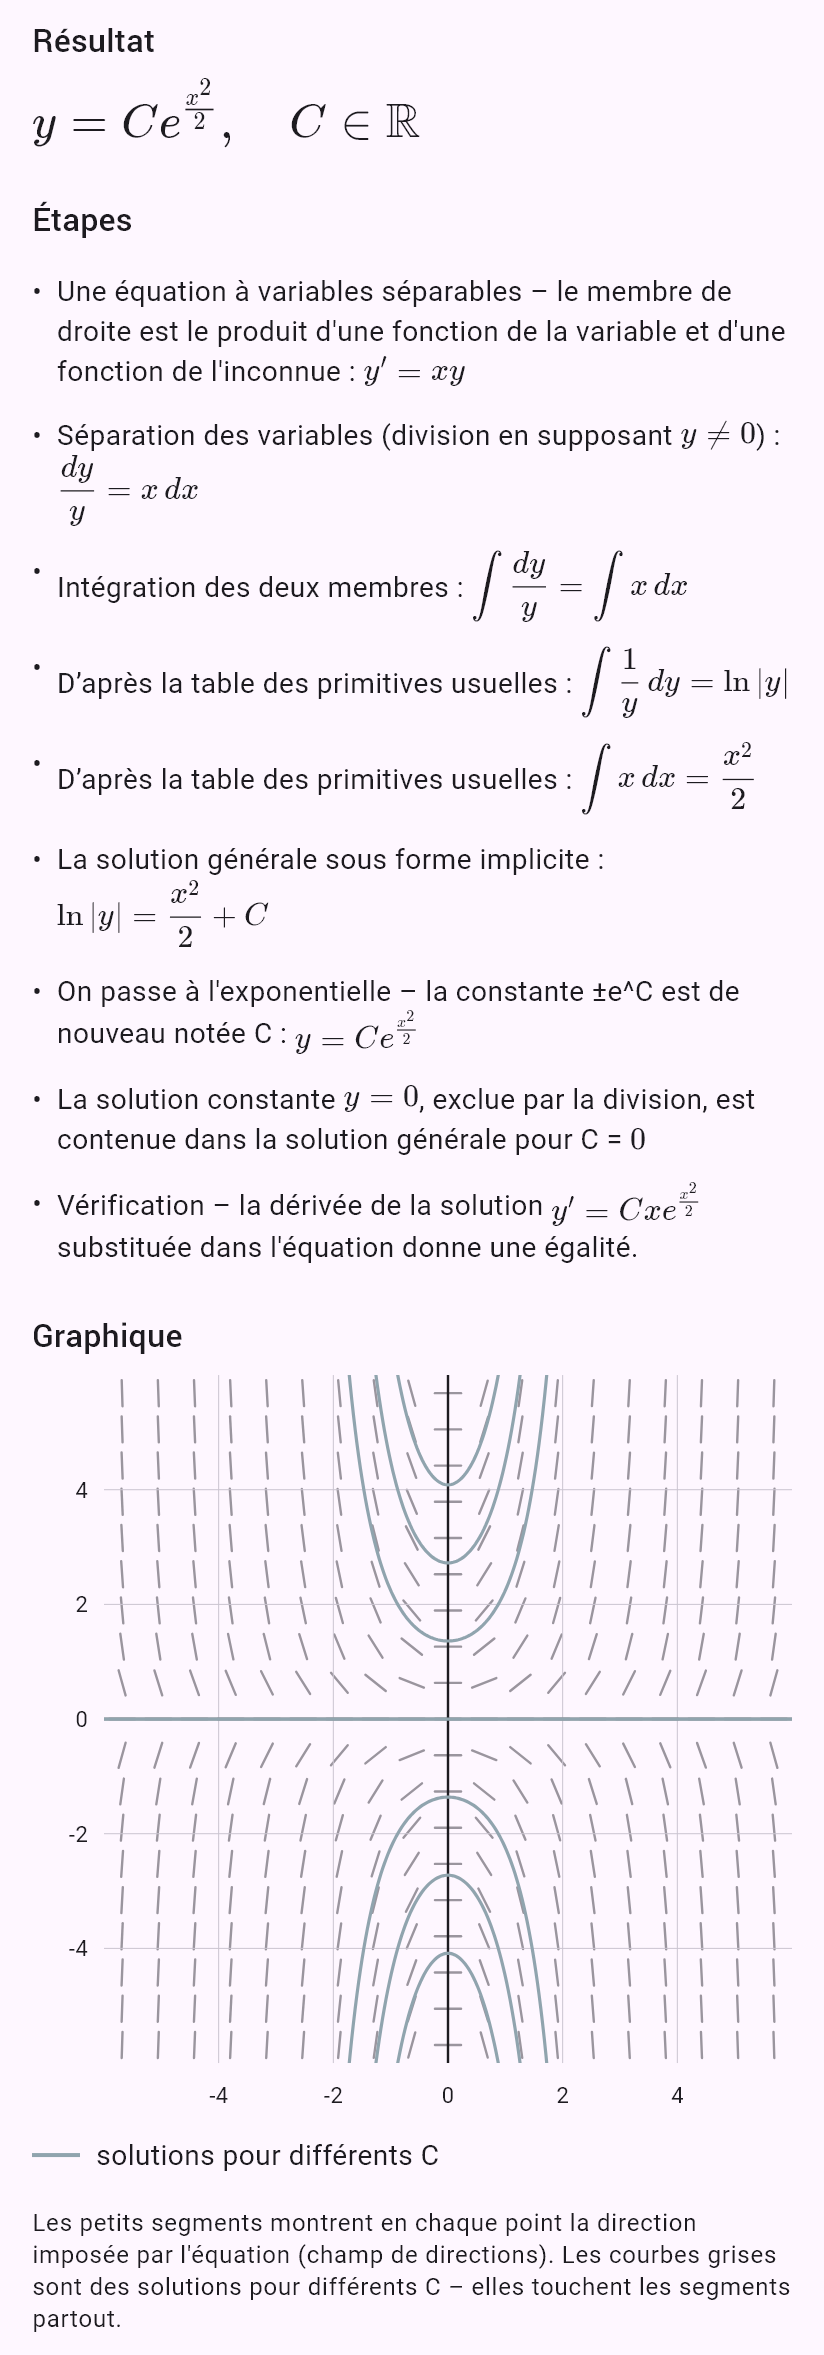
y' = y^2 + 1, y(0) = 1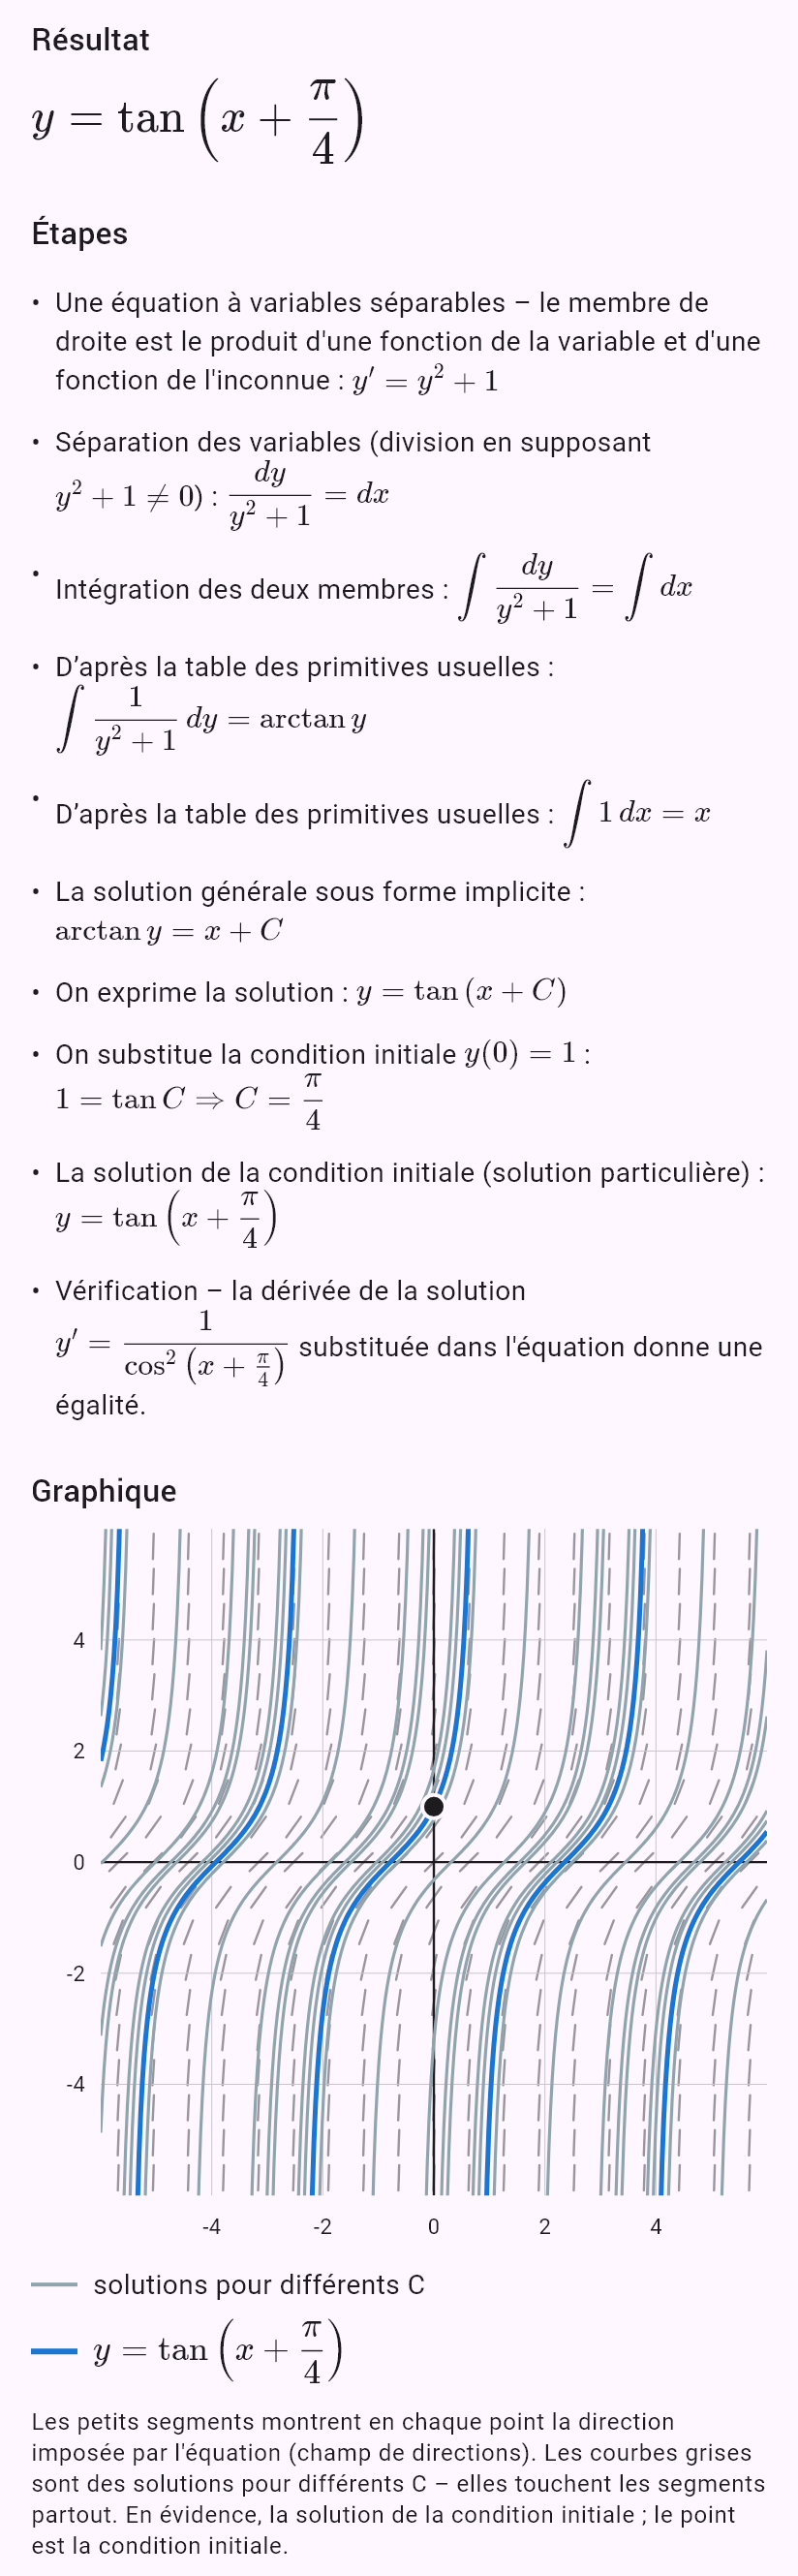
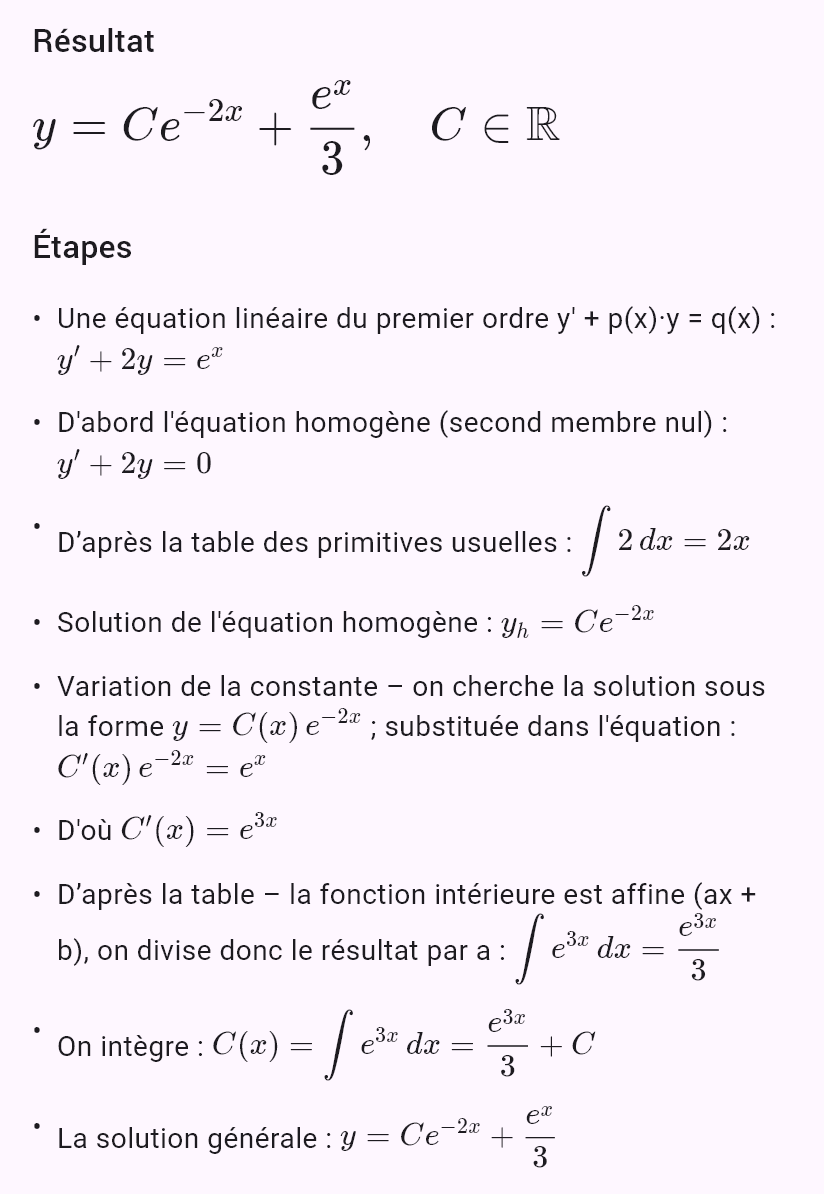
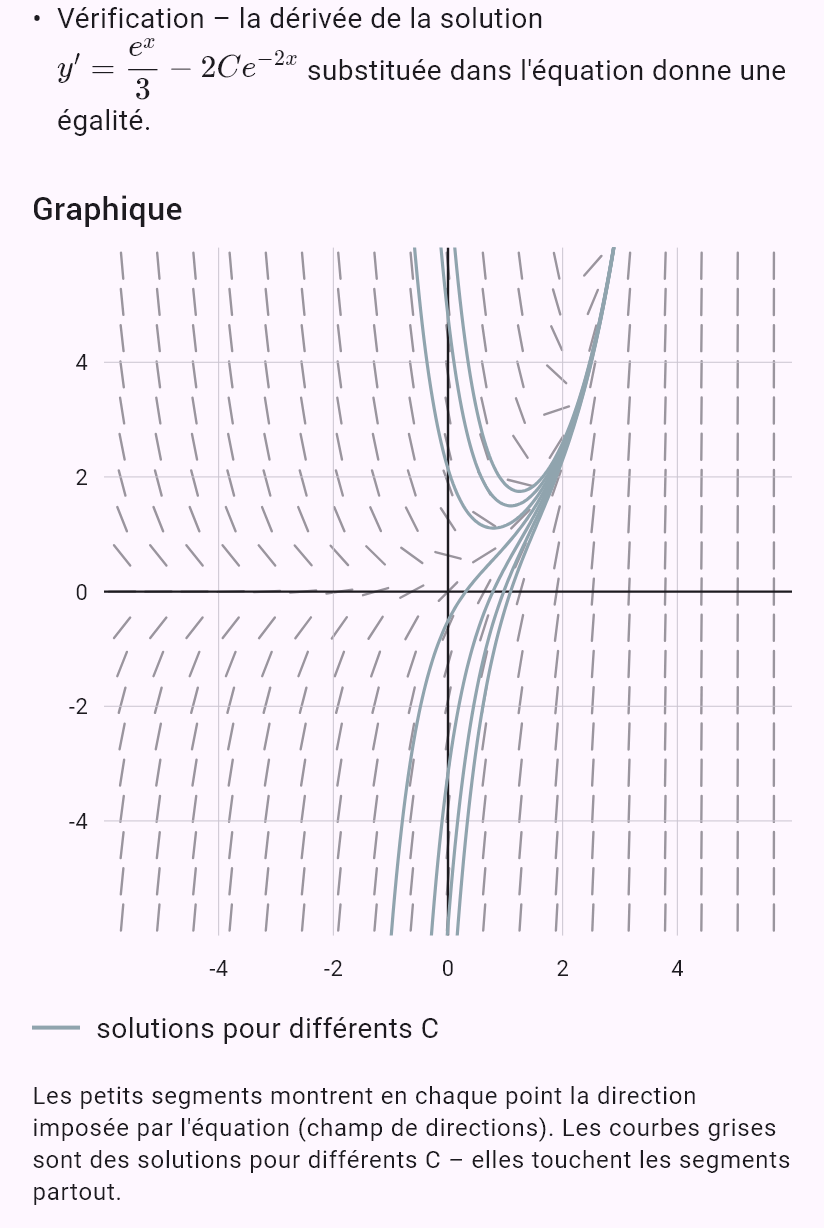
y' + 2y = e^x Variation de la constante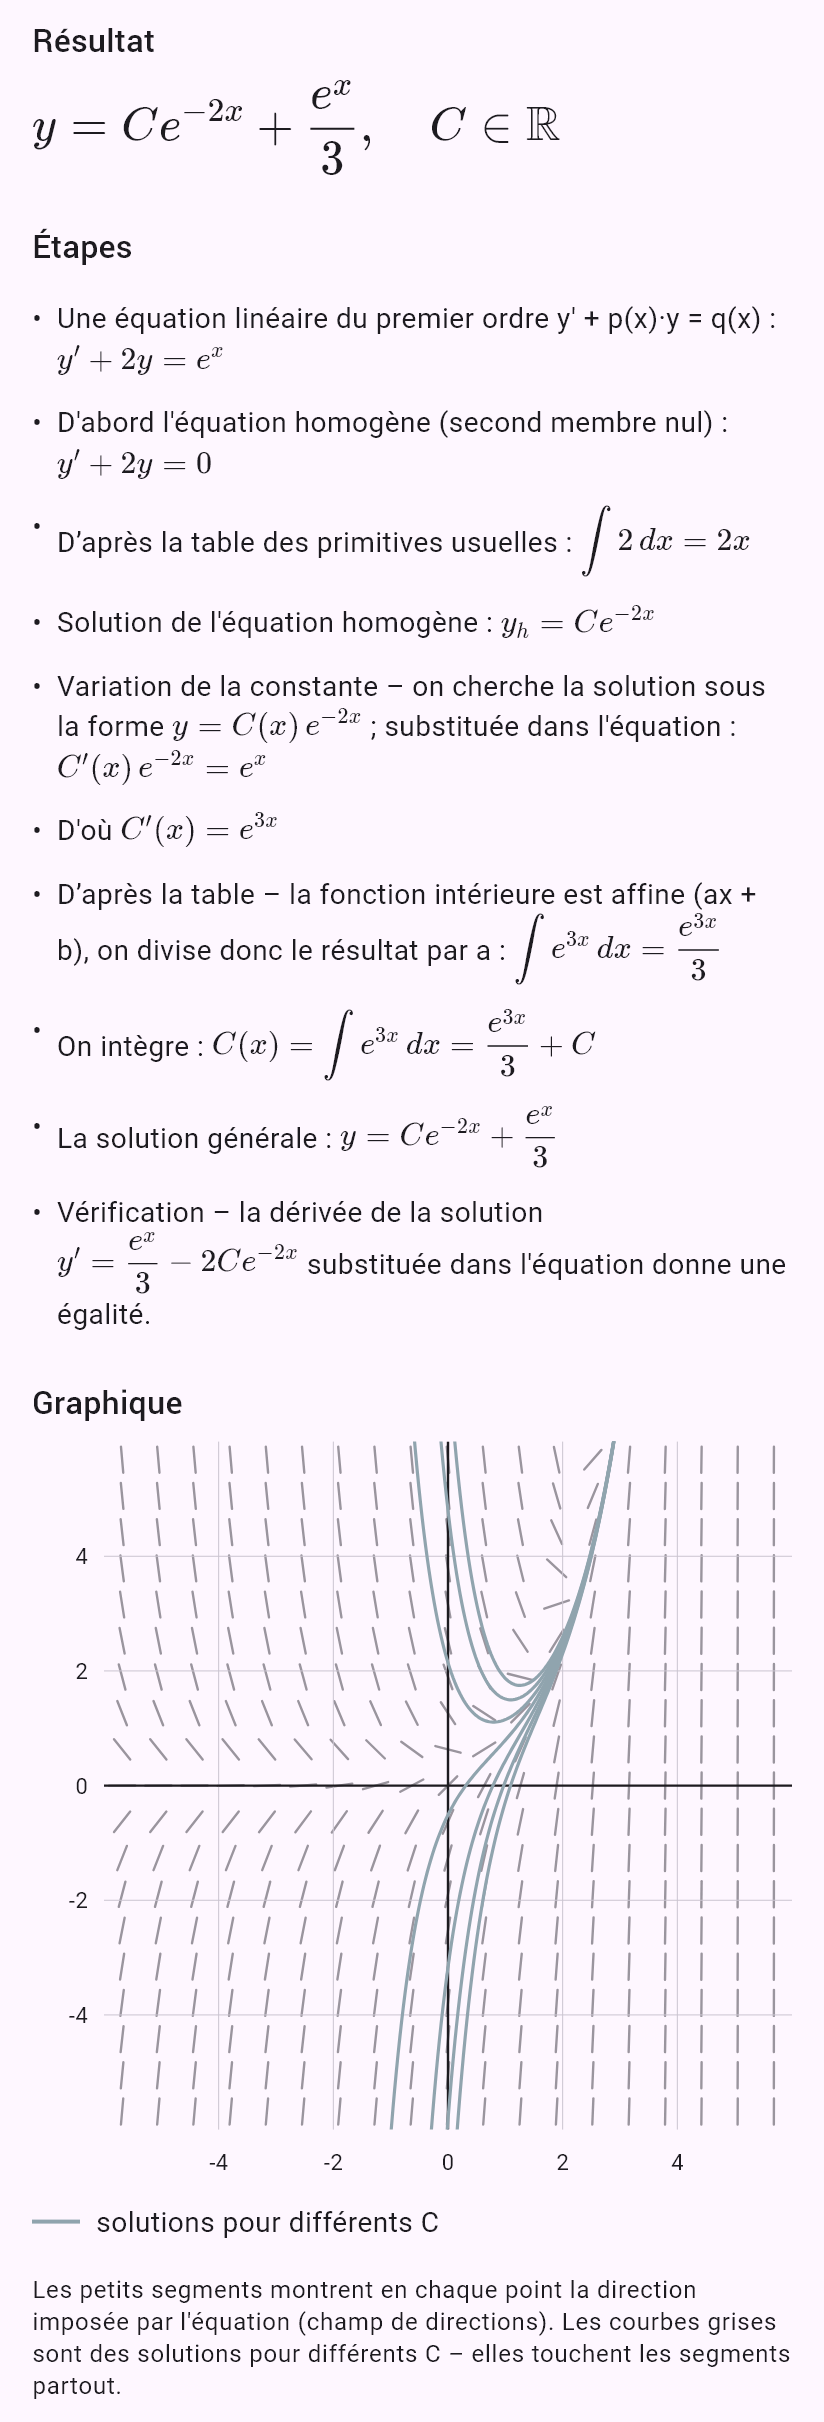
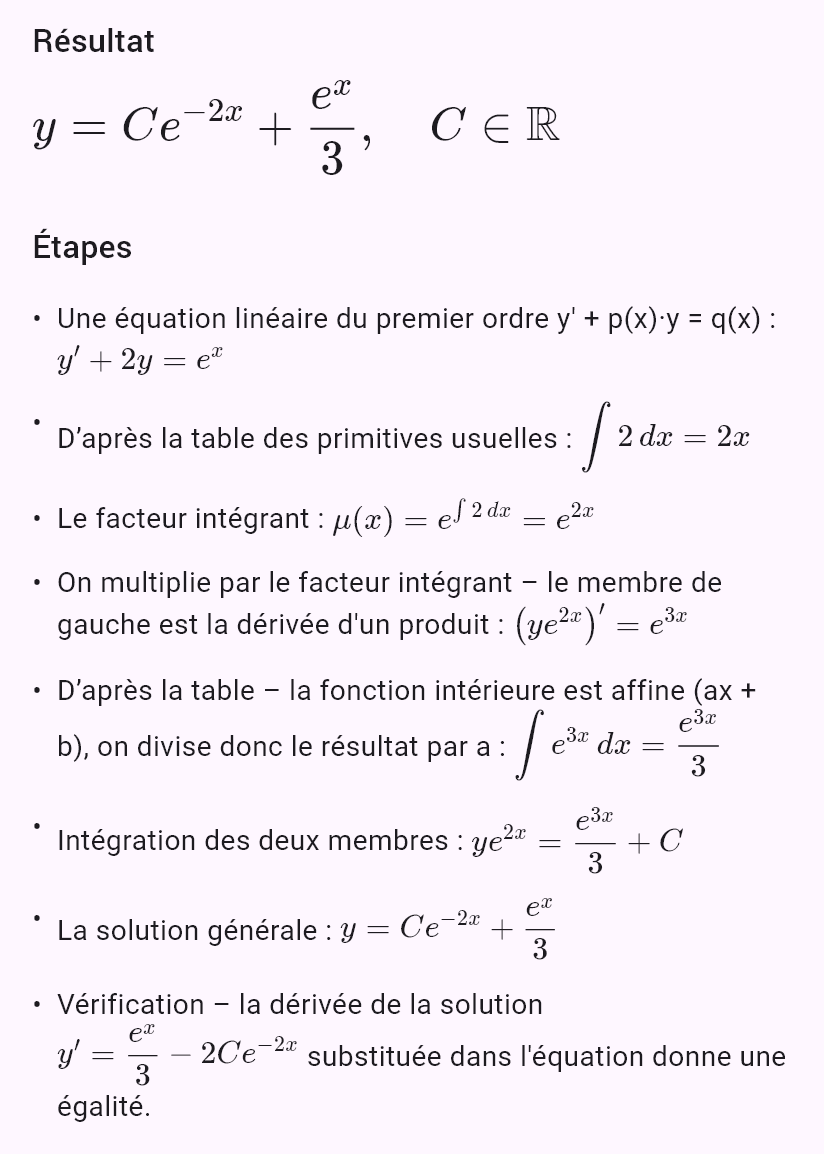
y' + 2y = e^x Facteur intégrant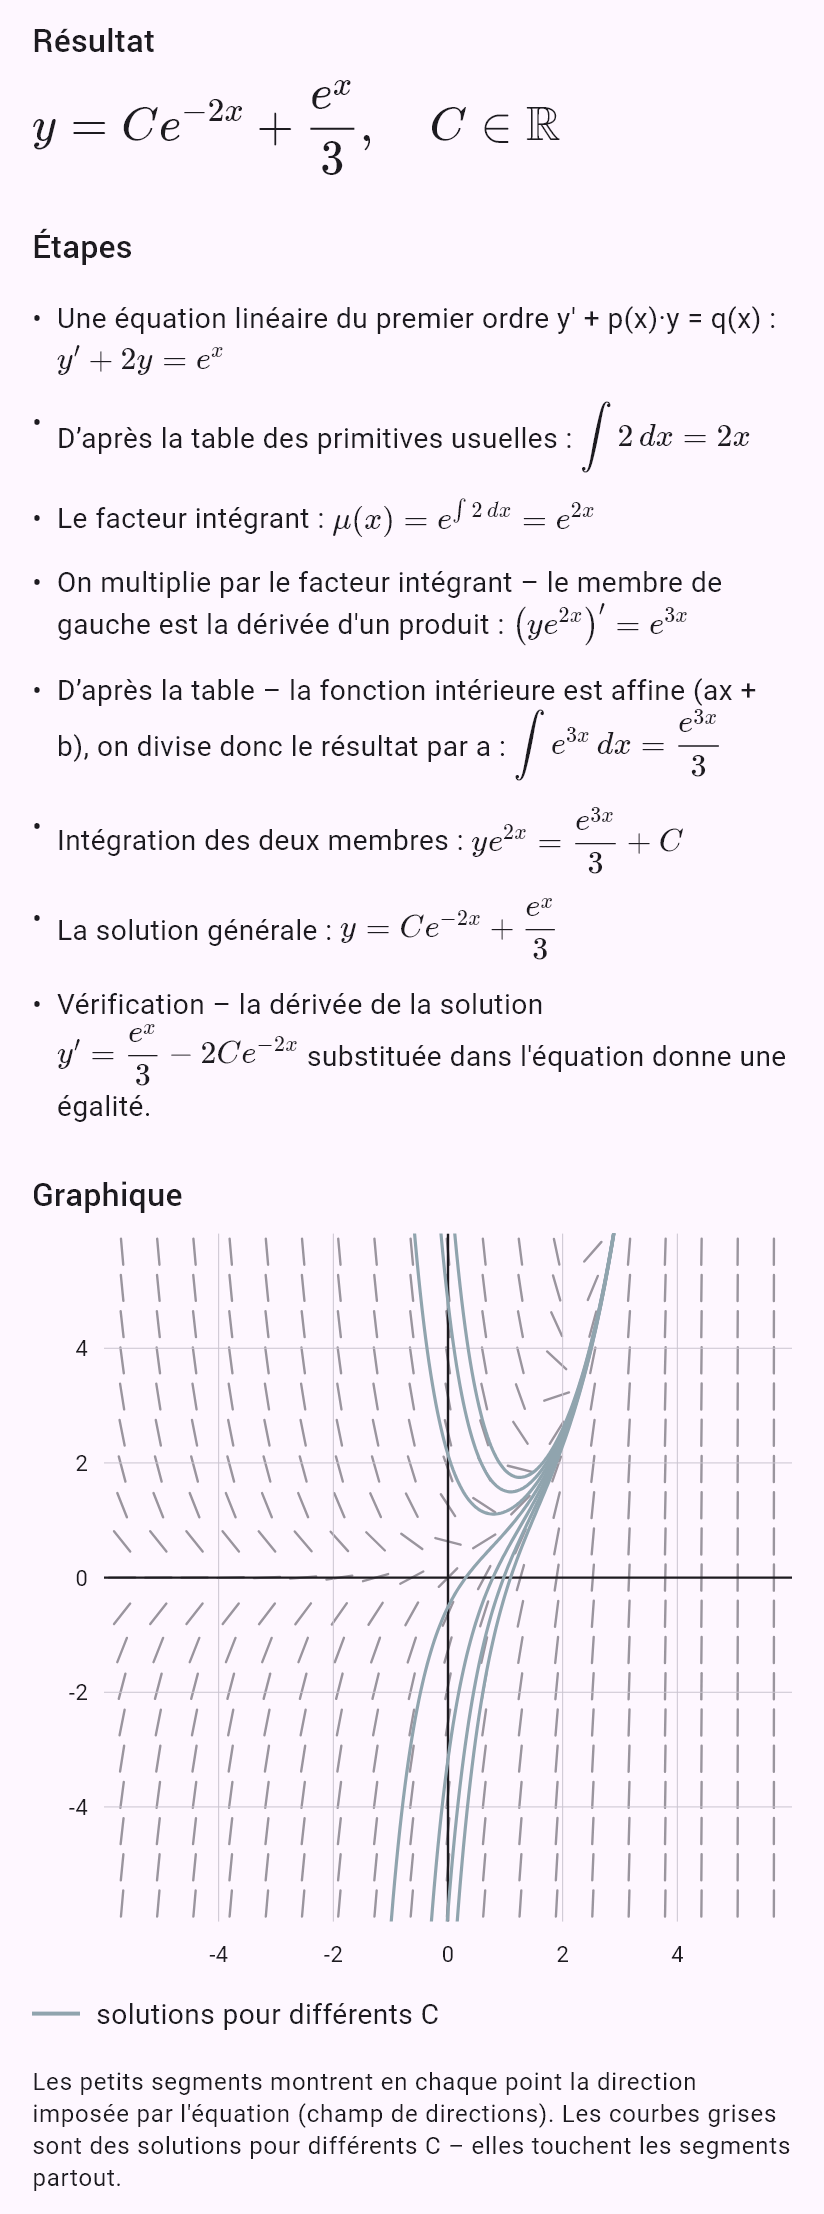
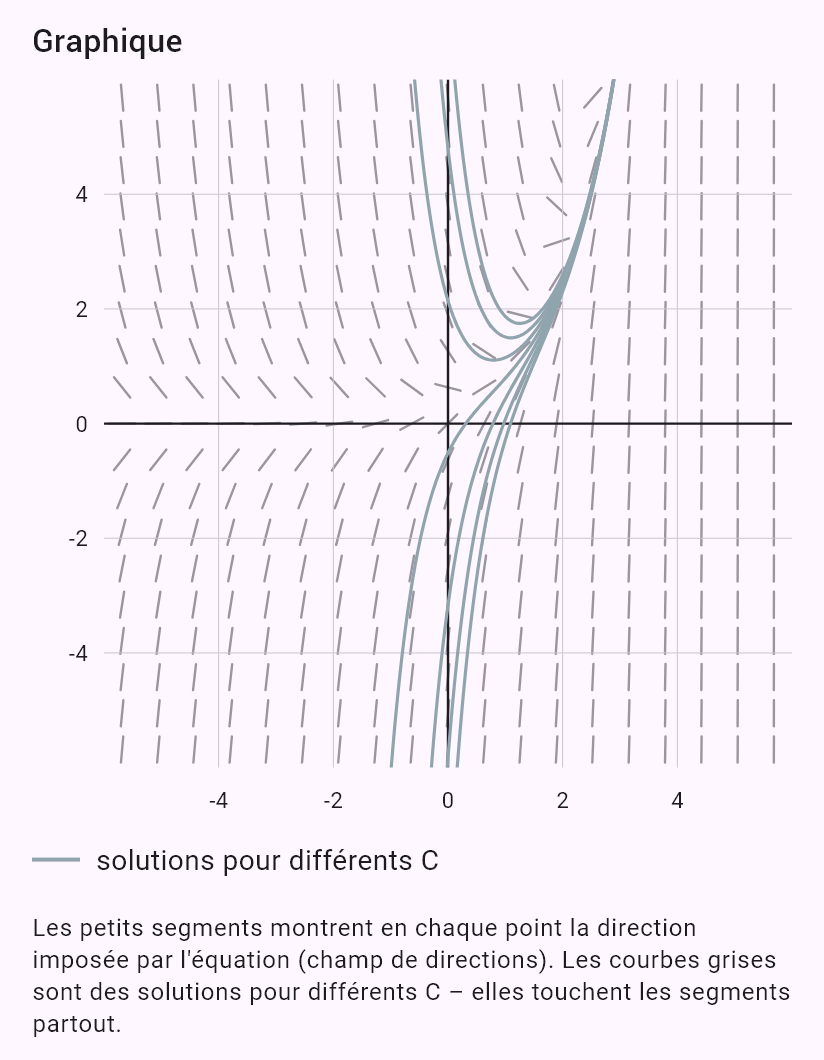
y' = (x - y)/(x + y)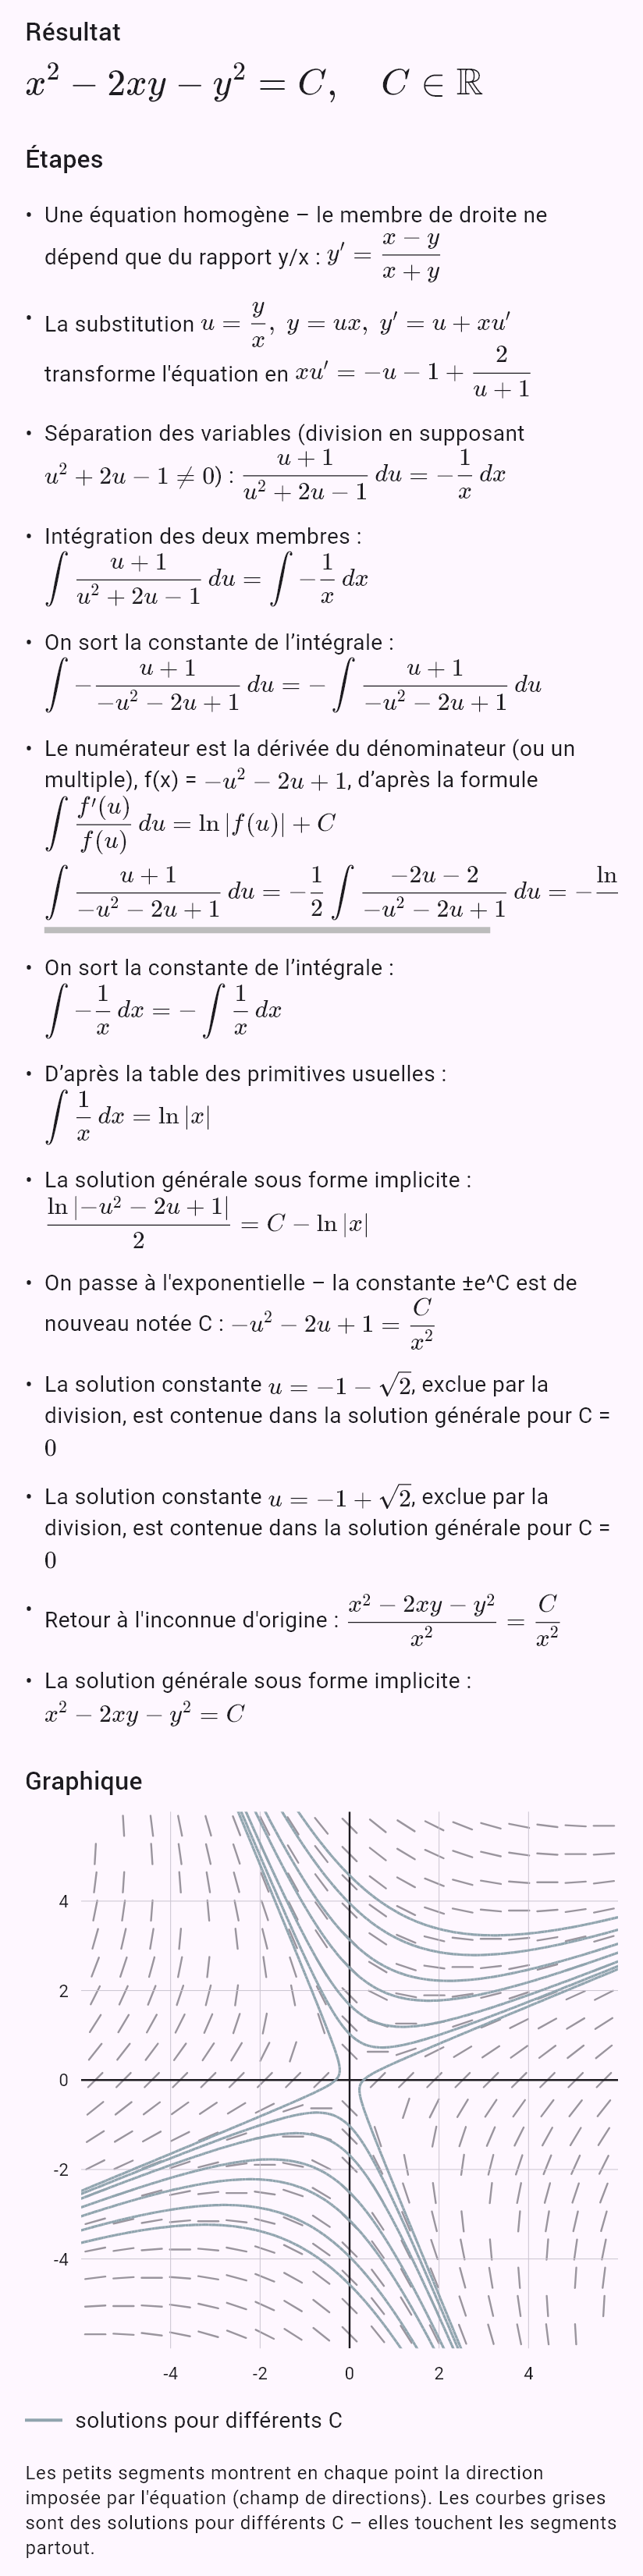
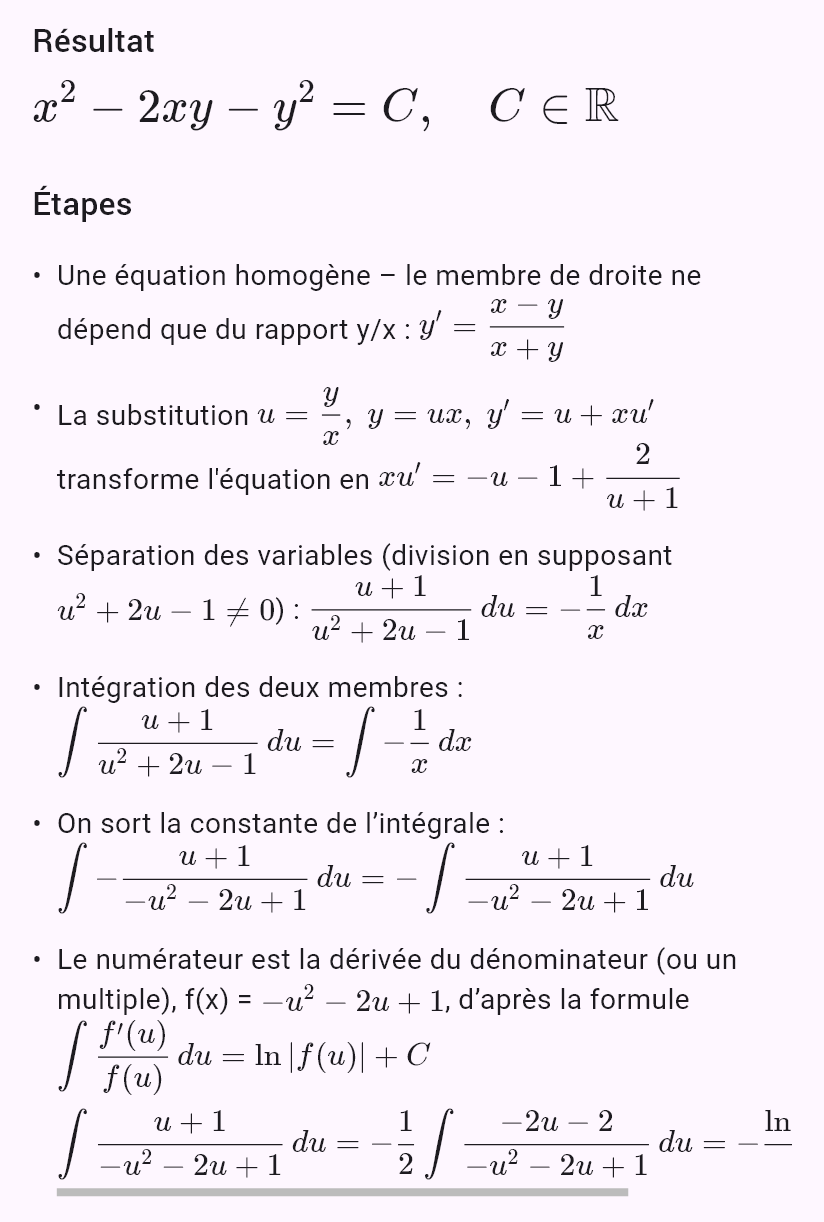
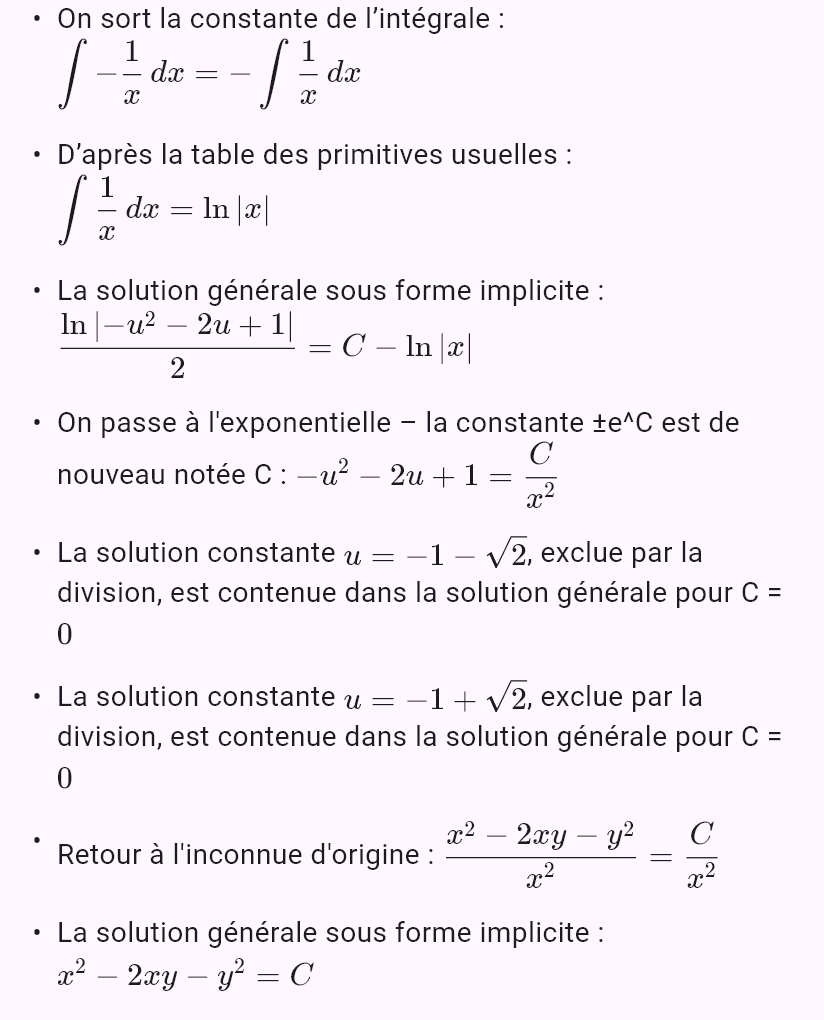
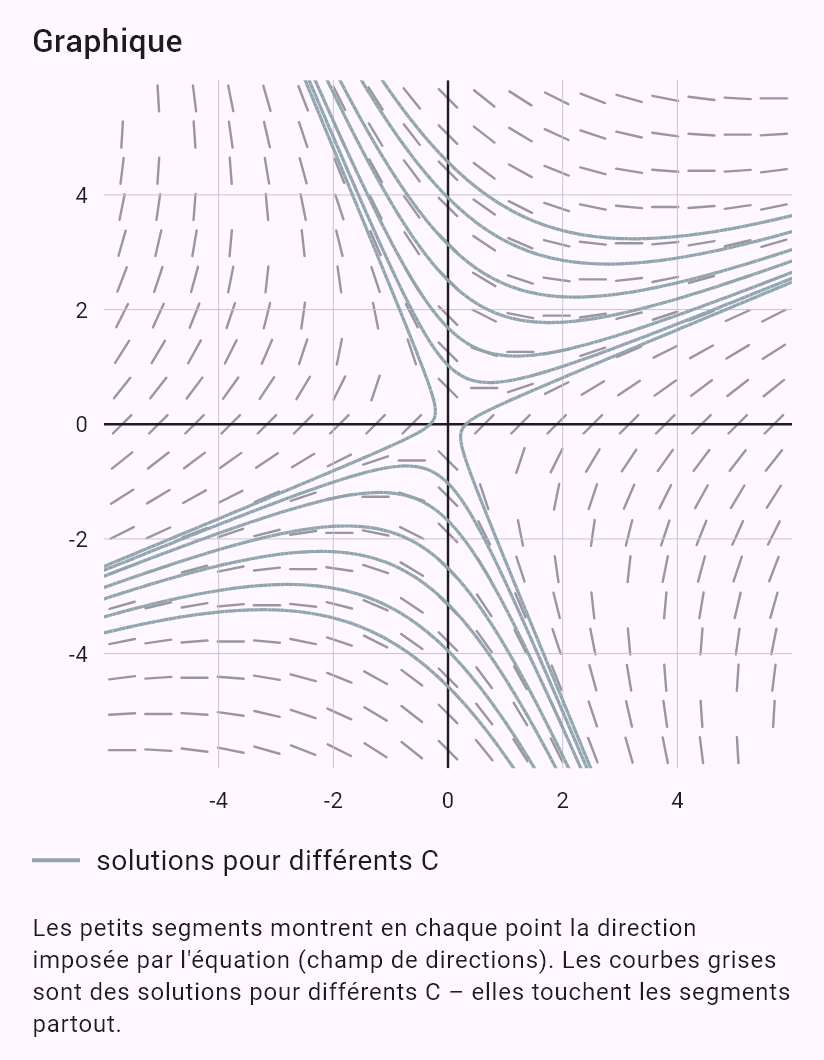
xy' - y = -xy^2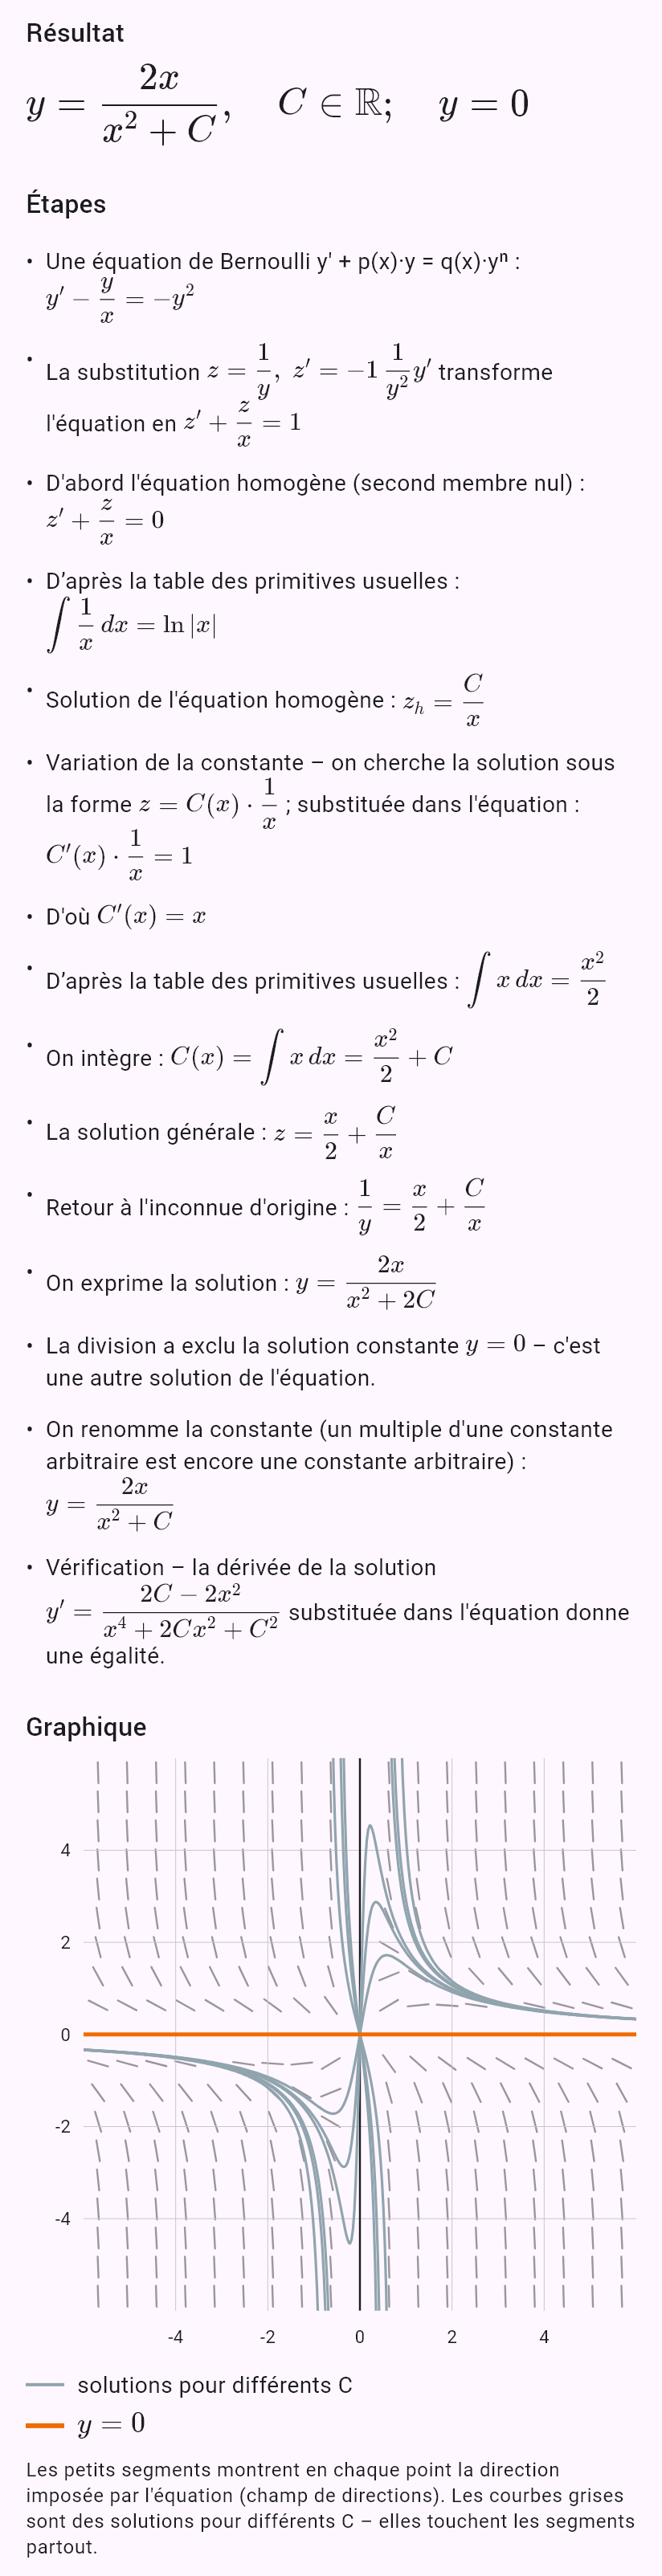
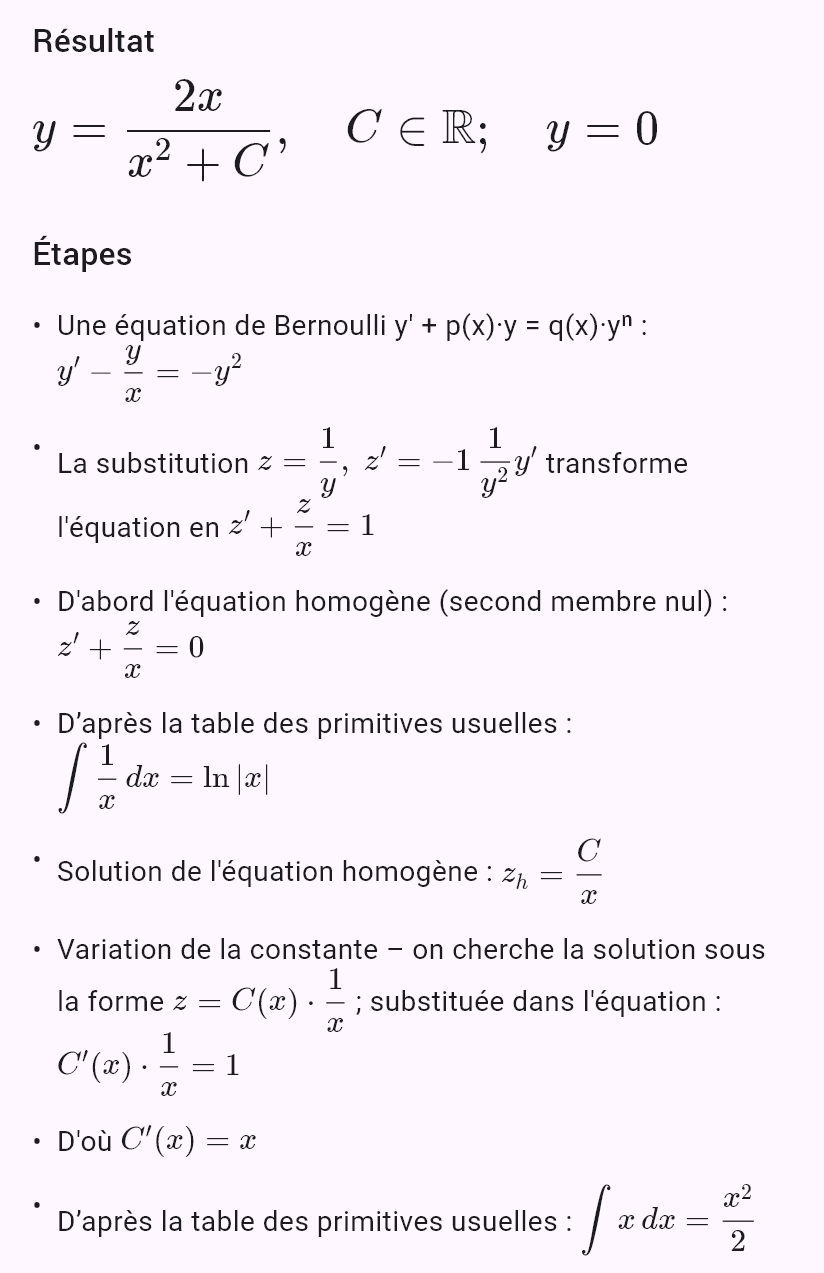
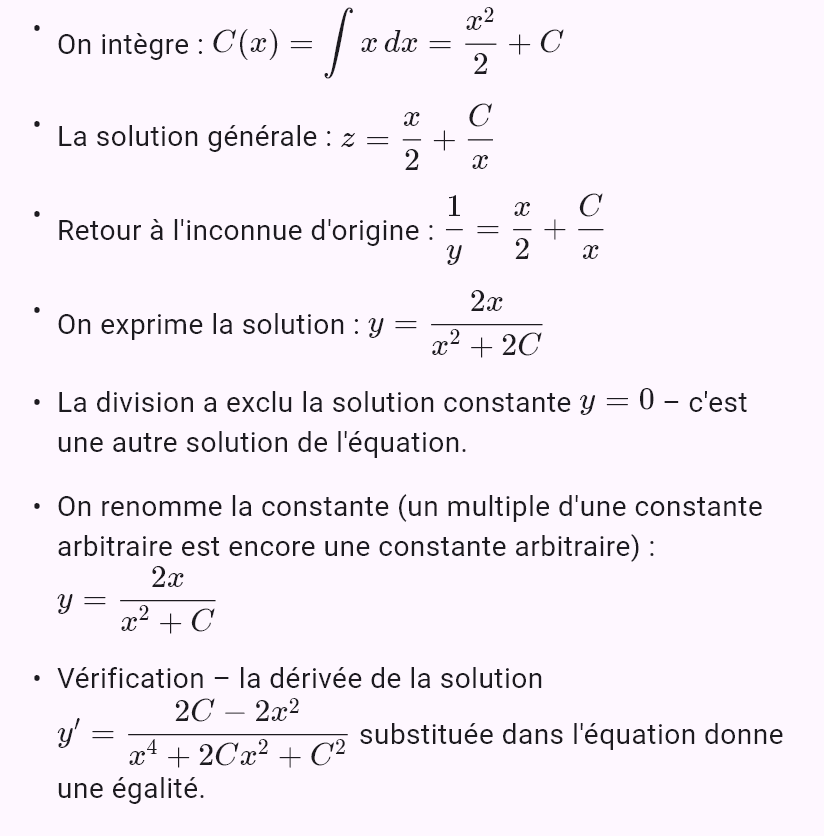
(2xy + 6x)dx + (x^2 + 4y^3)dy = 0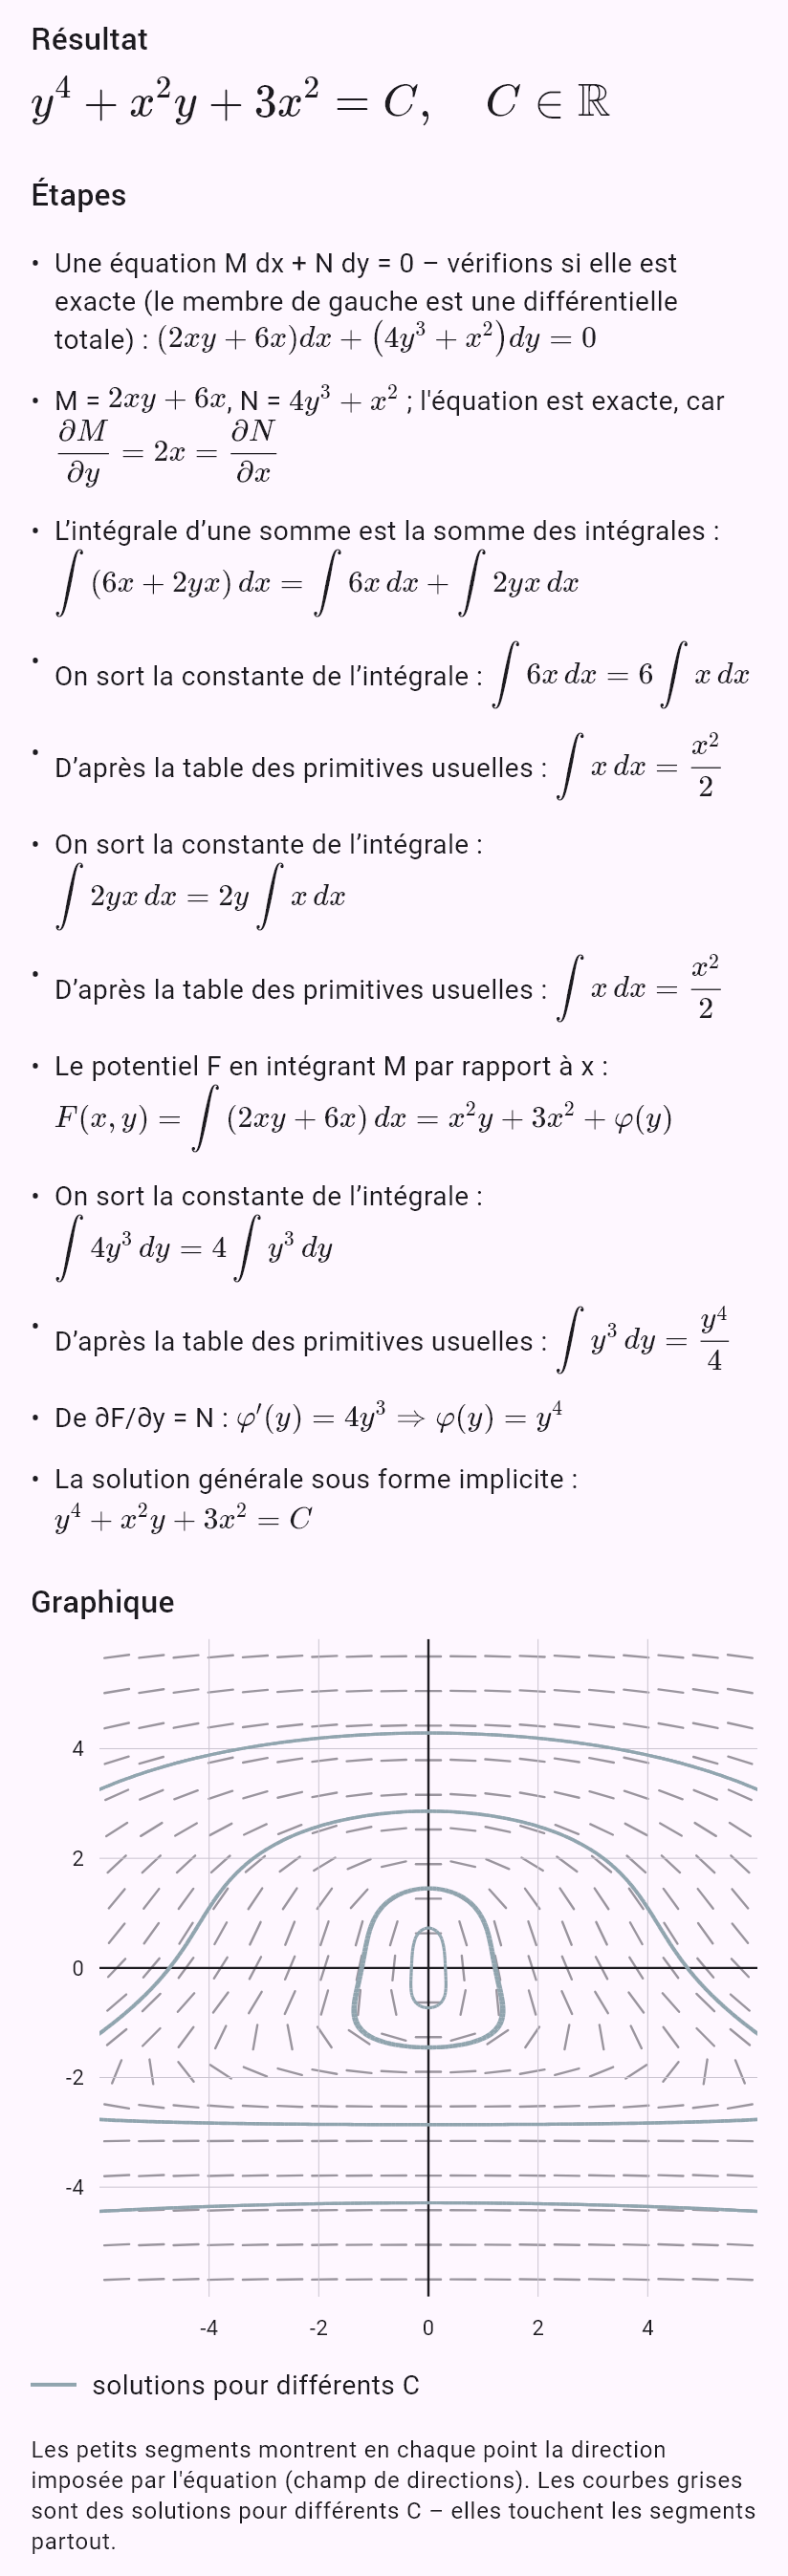
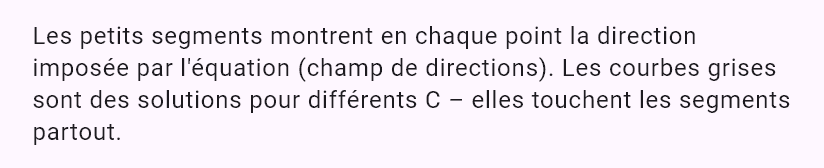
y' = cos(x - y), y(0) = pi/2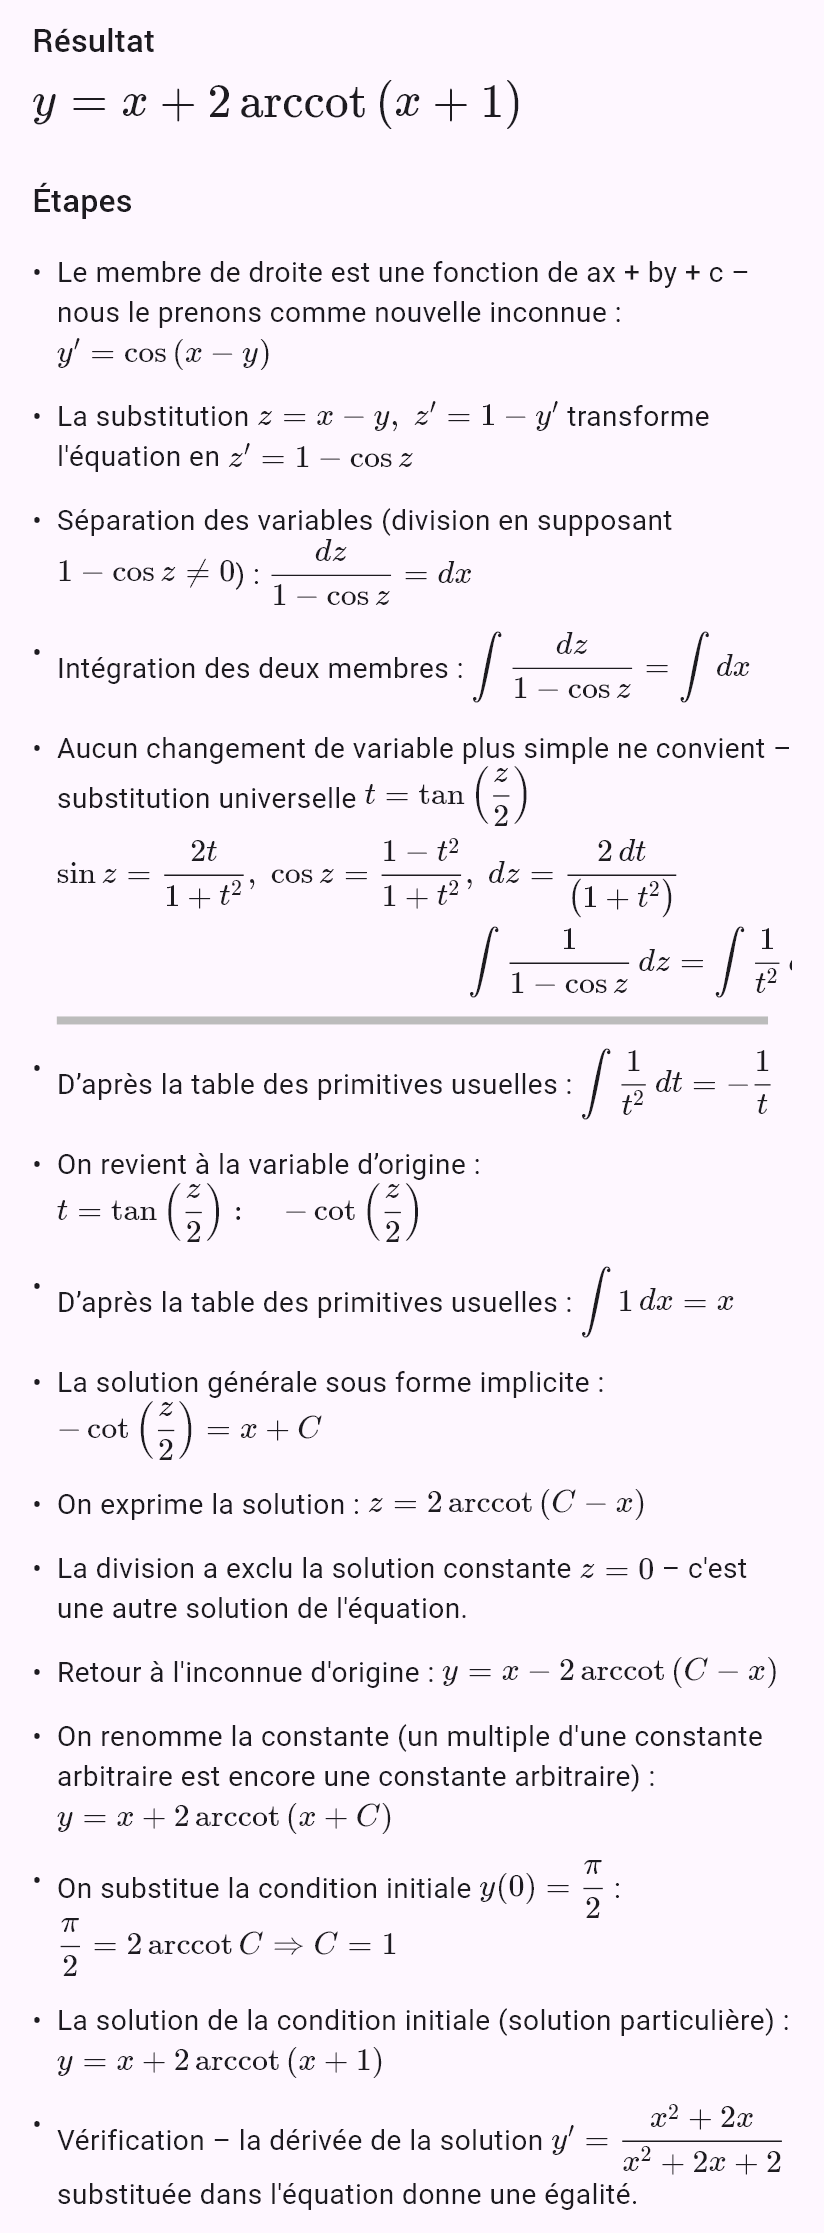
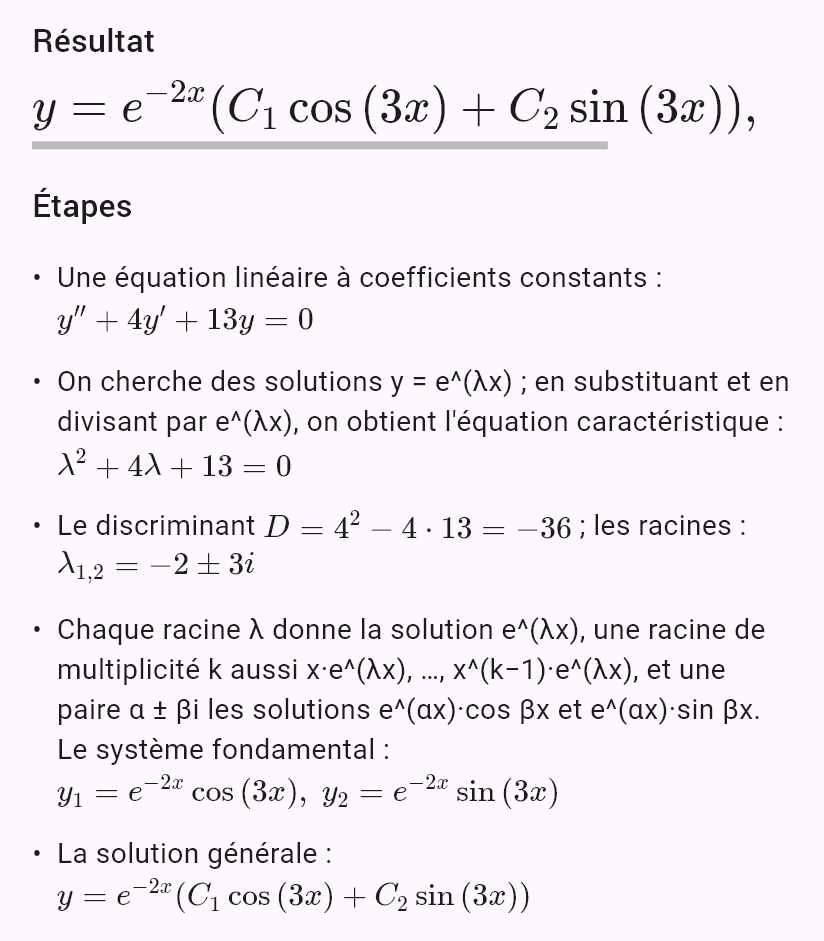
y'' + 4y' + 13y = 0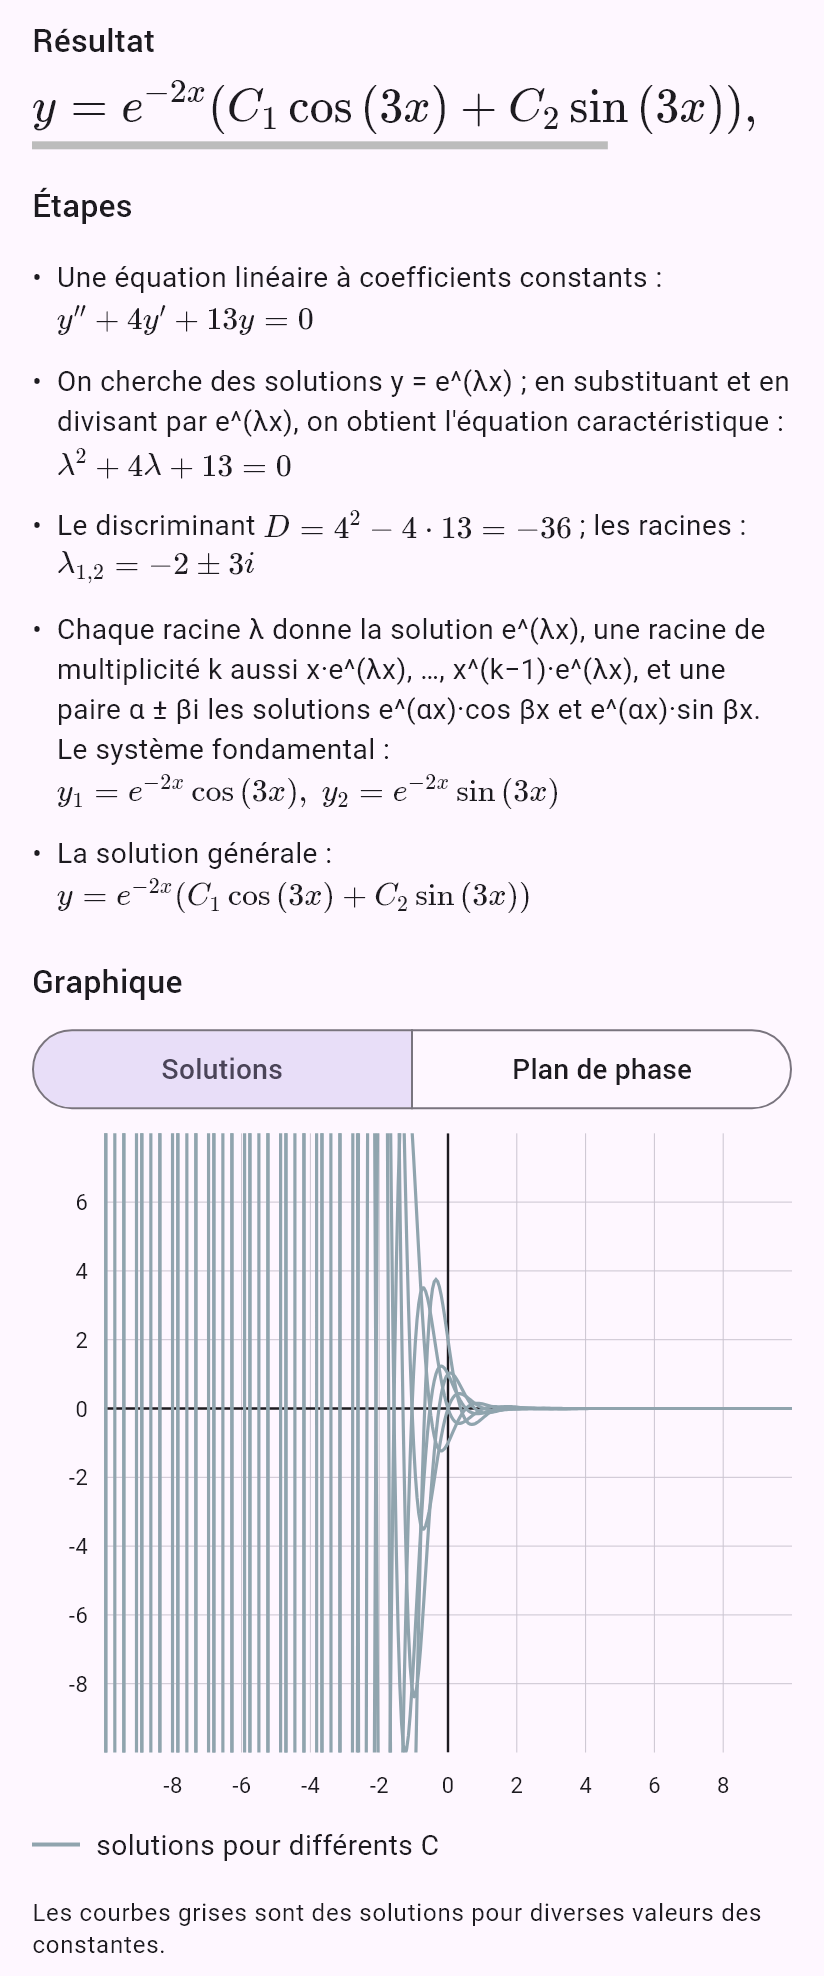
y'' - 3y' + 2y = 3e^(2x) Second membre particulier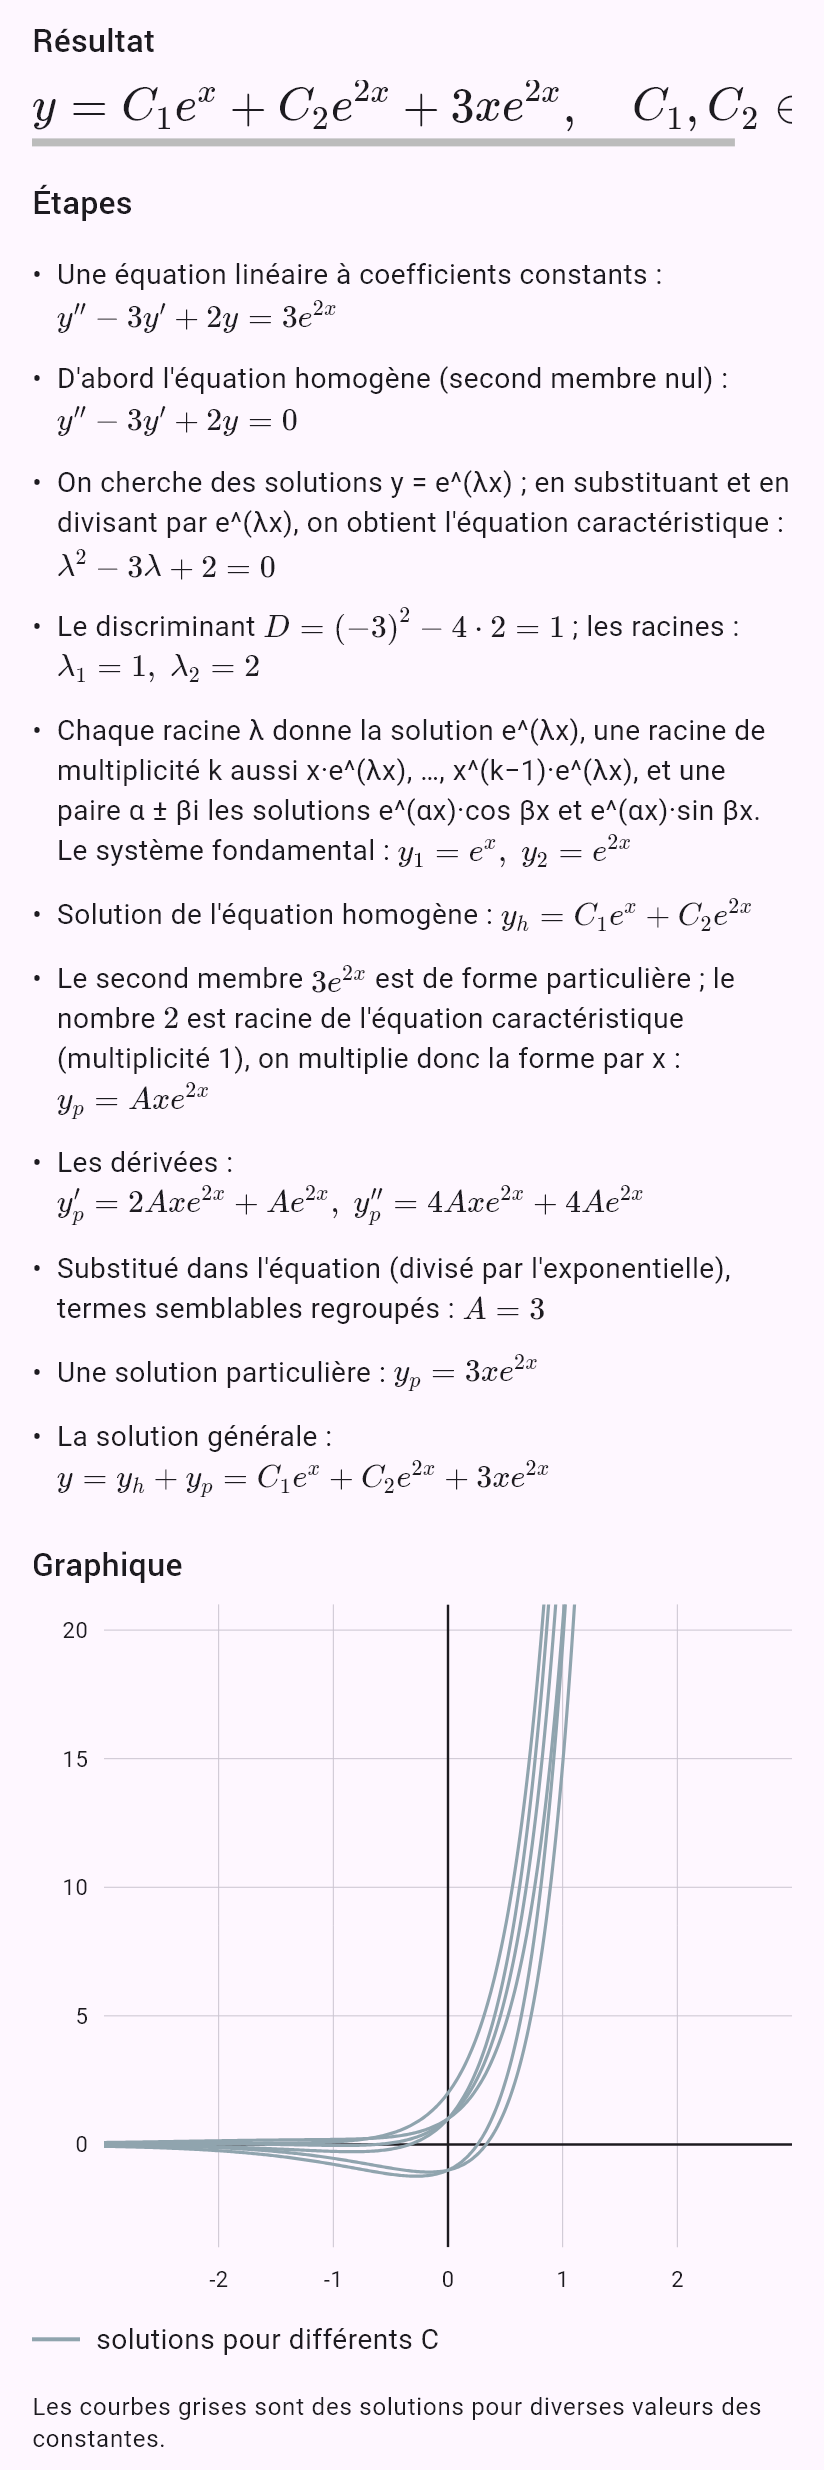
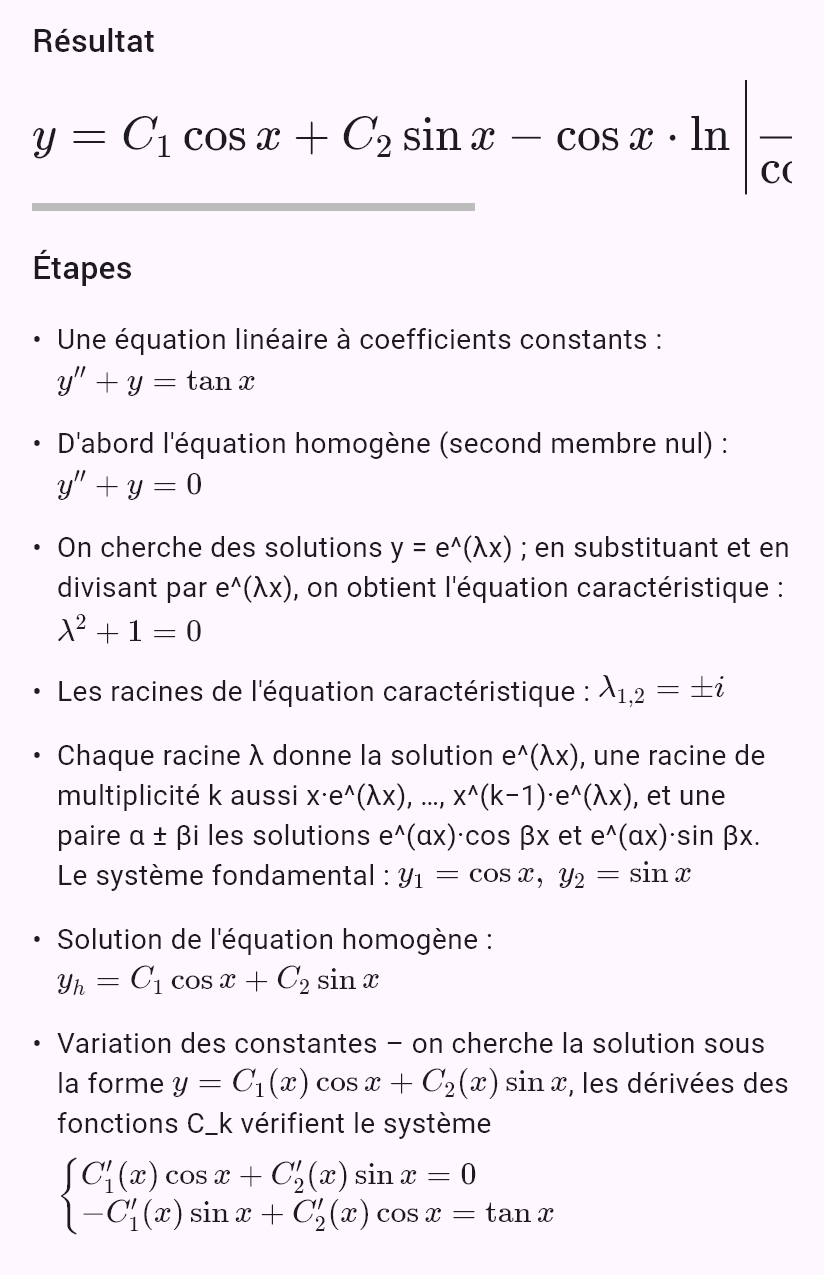
y'' + y = tan x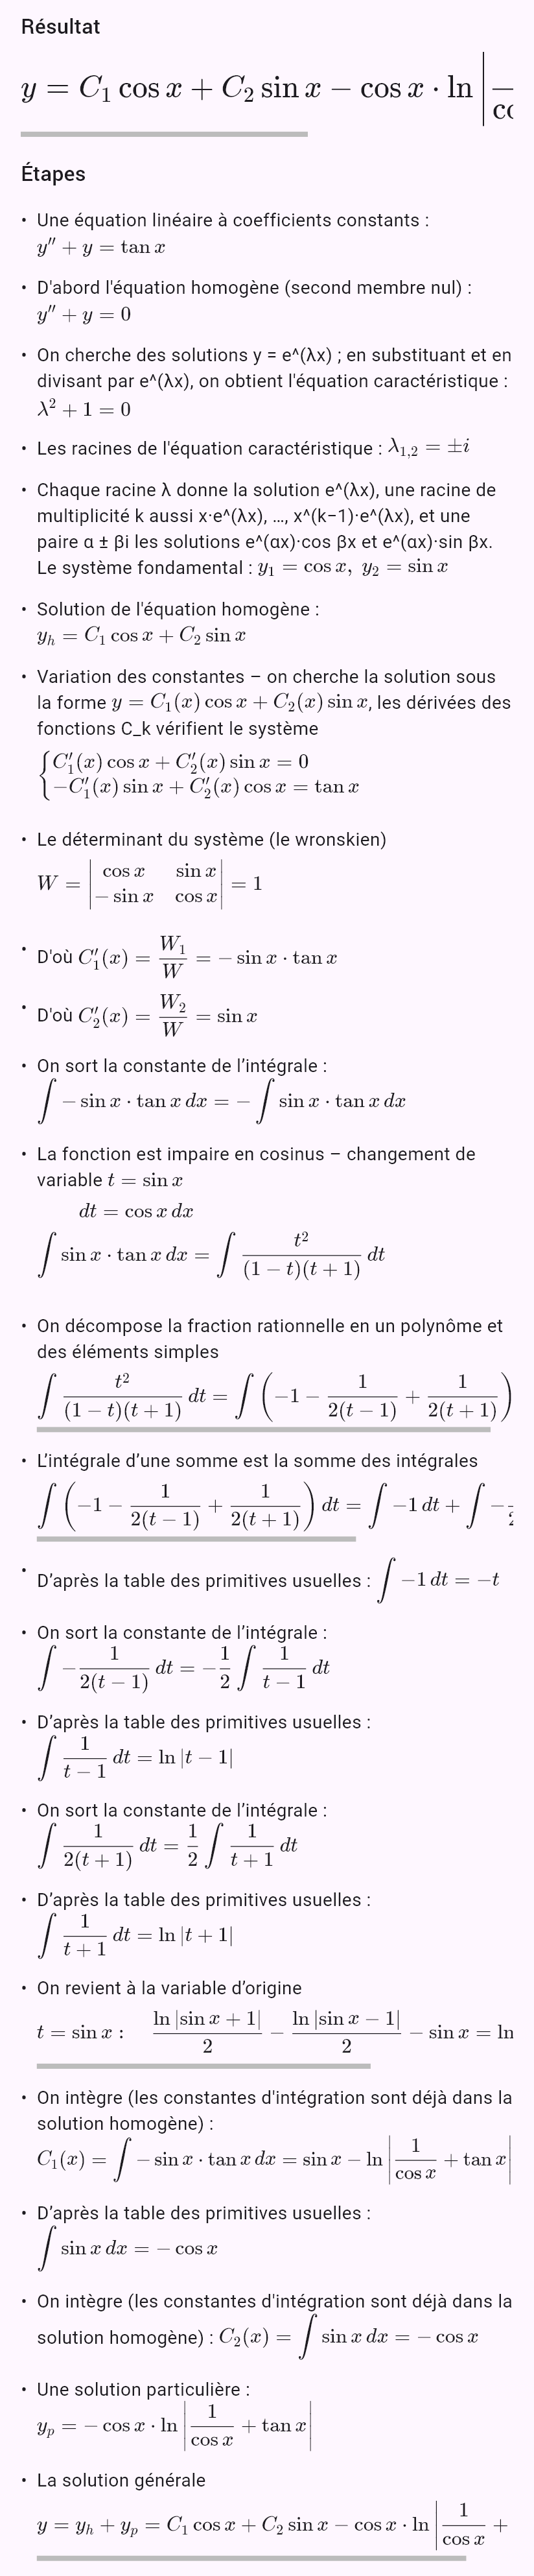
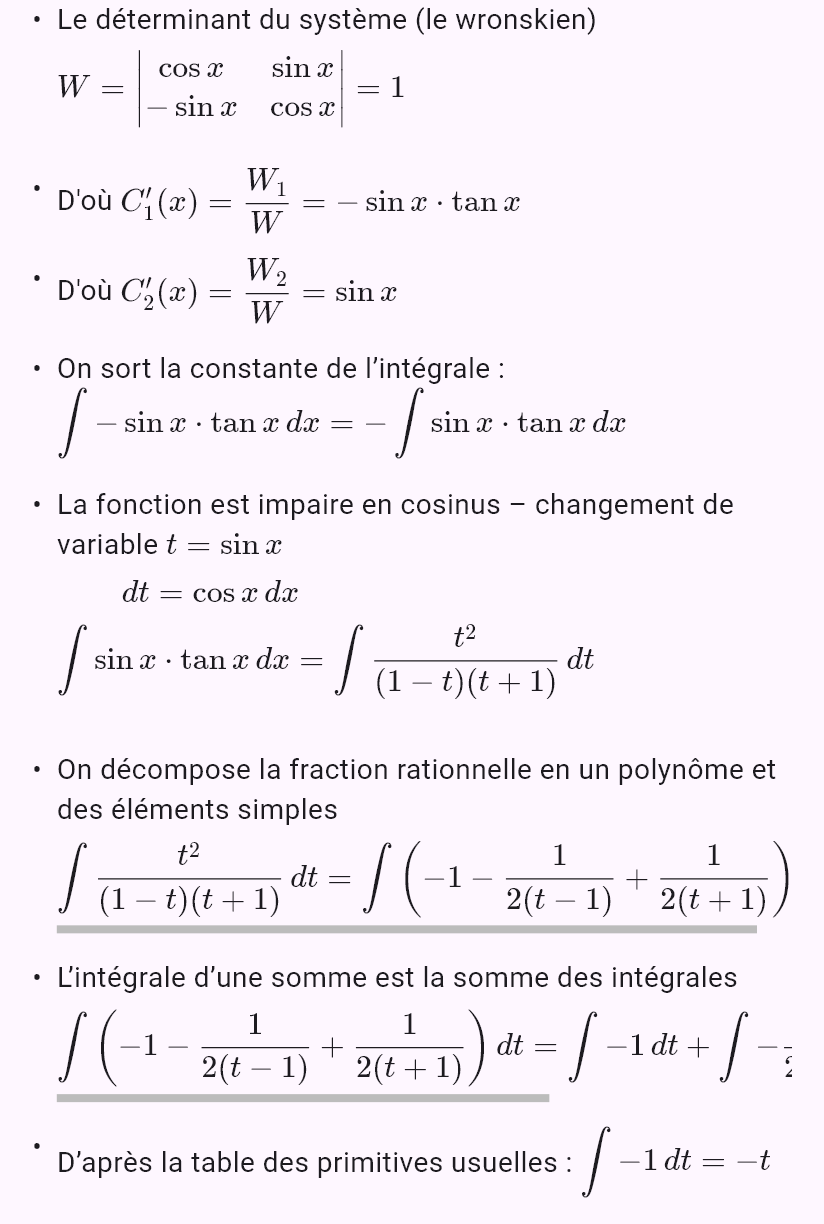
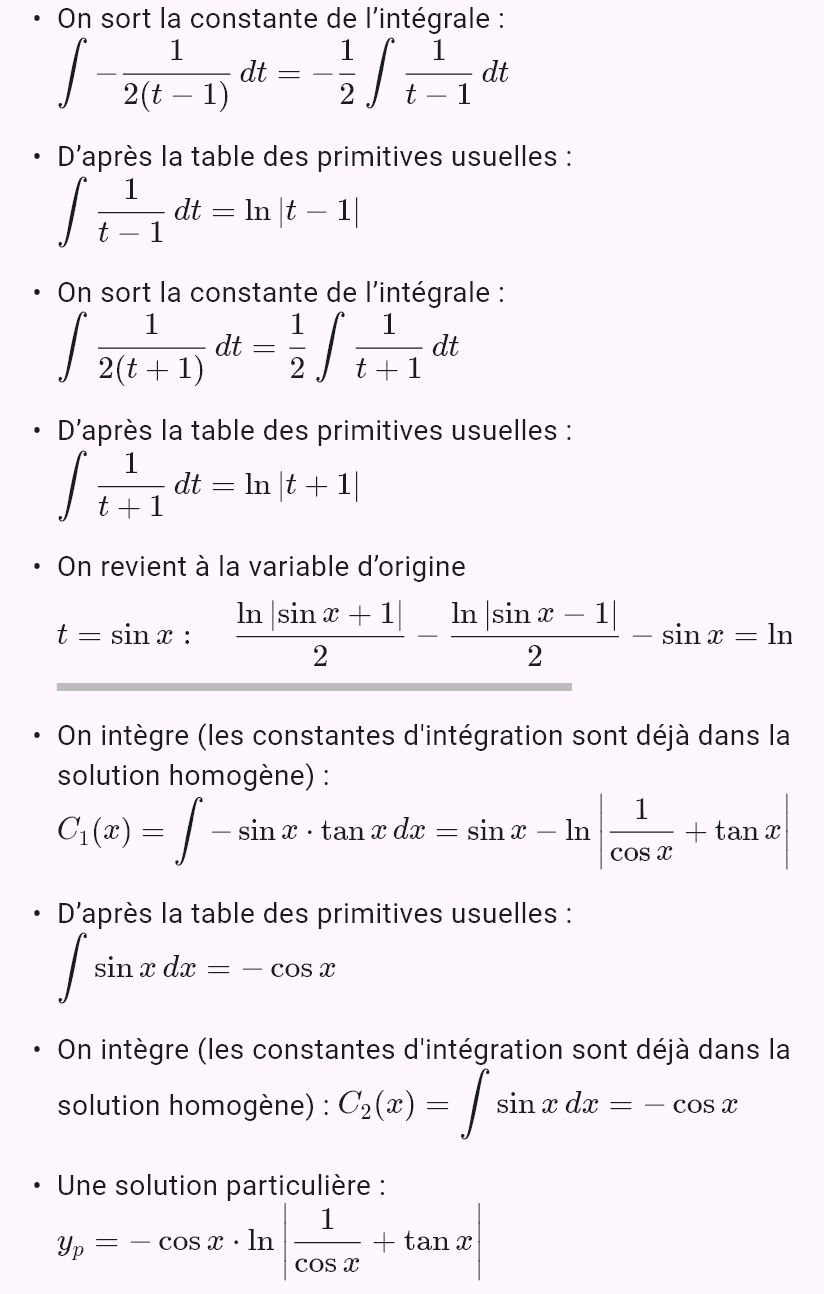
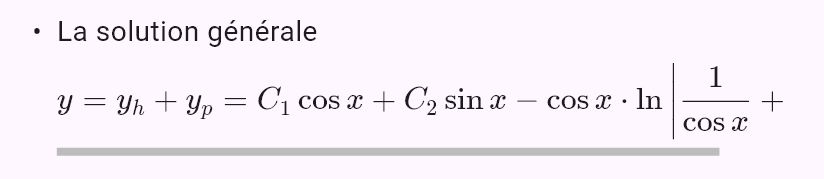
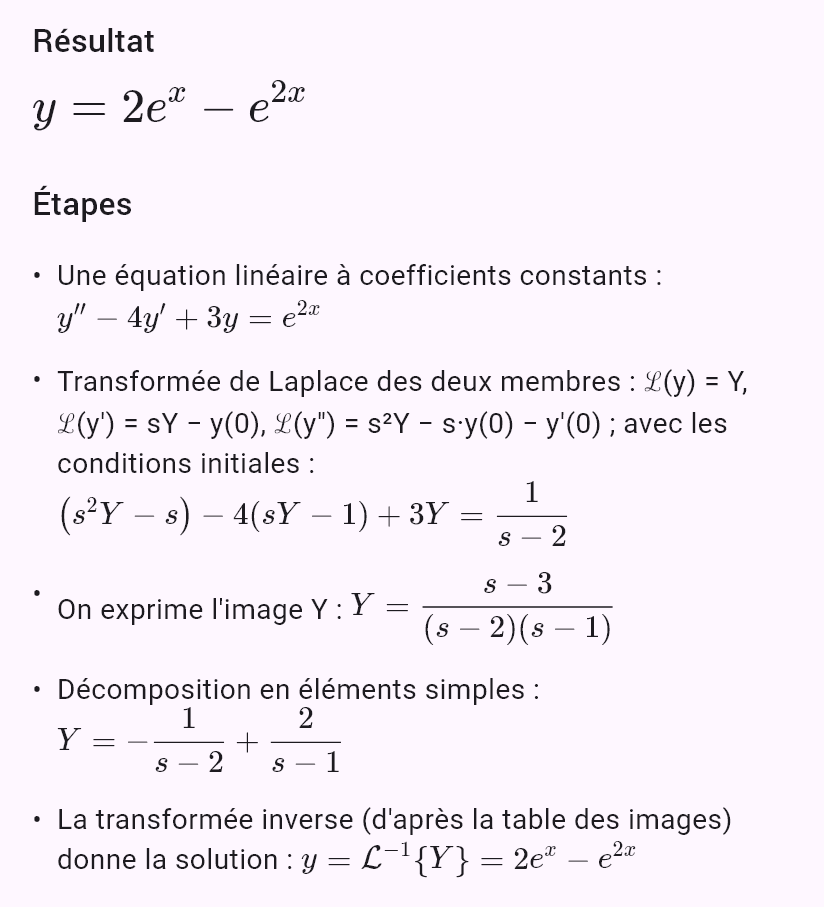
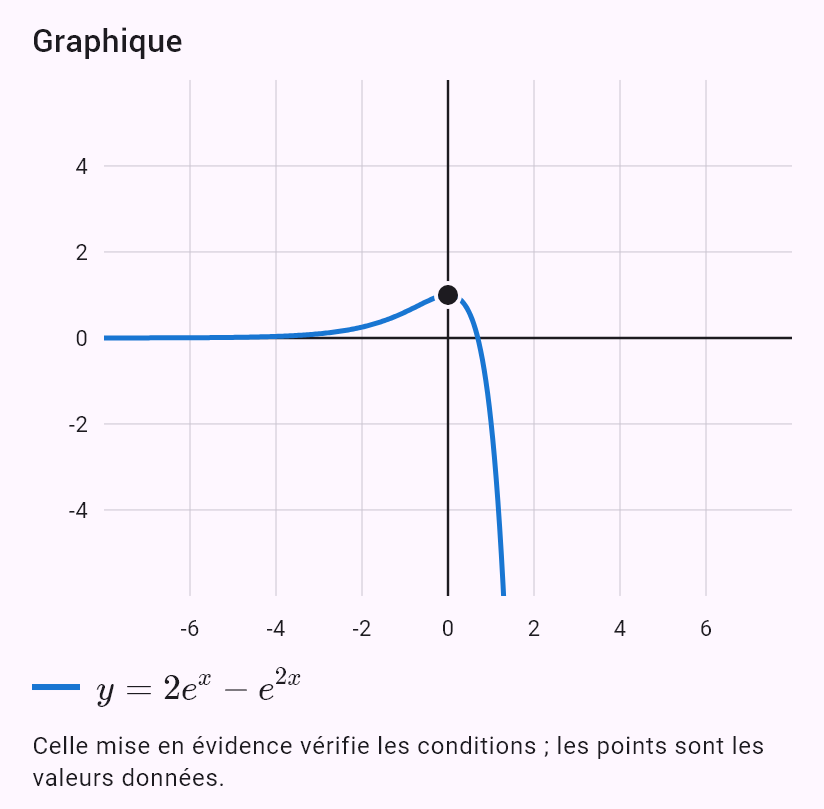
y'' - 4y' + 3y = e^(2x), y(0) = 1, y'(0) = 0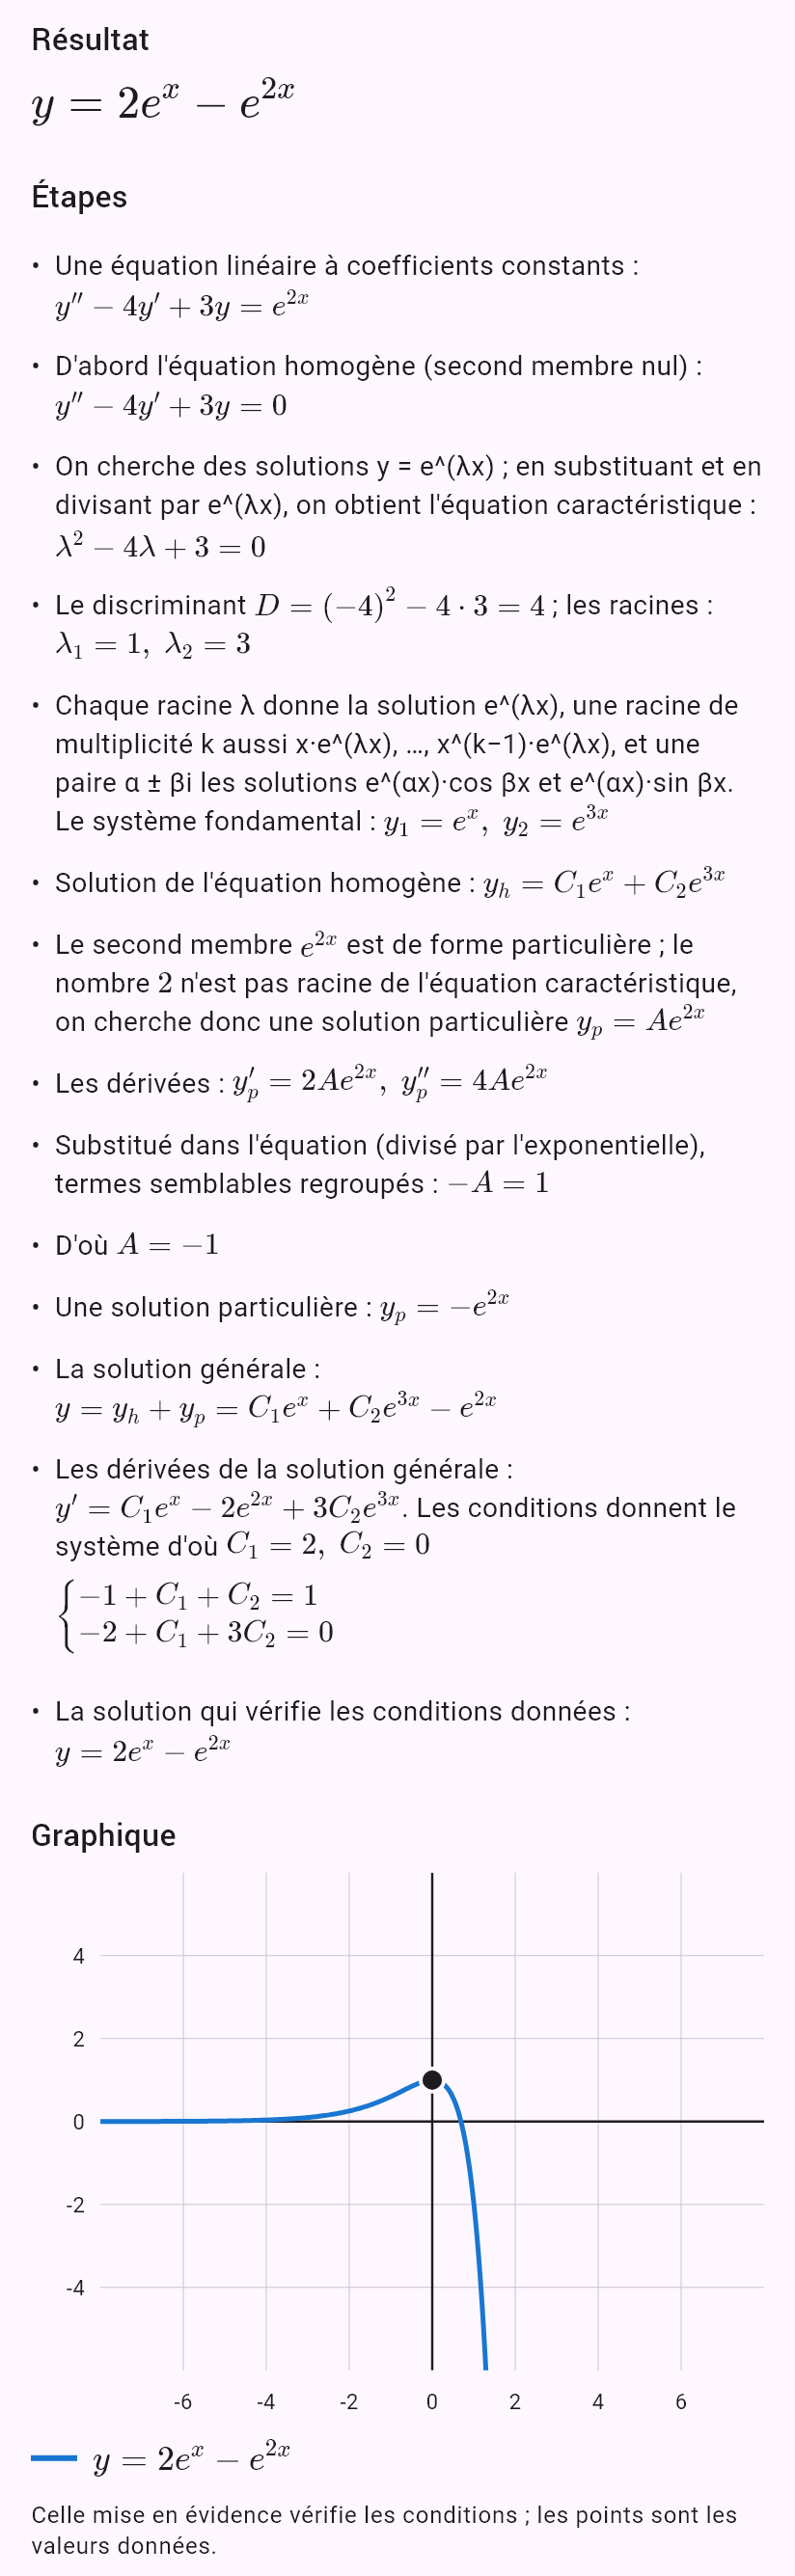
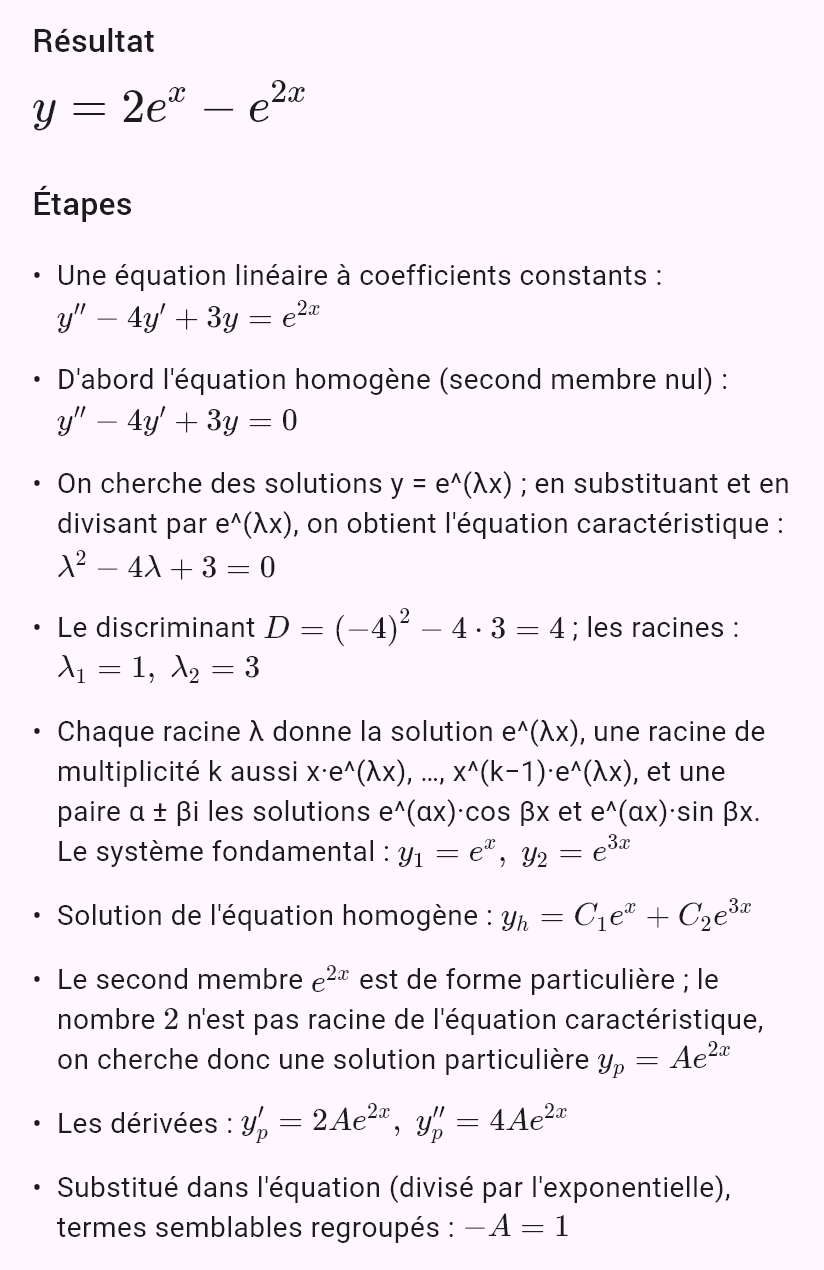
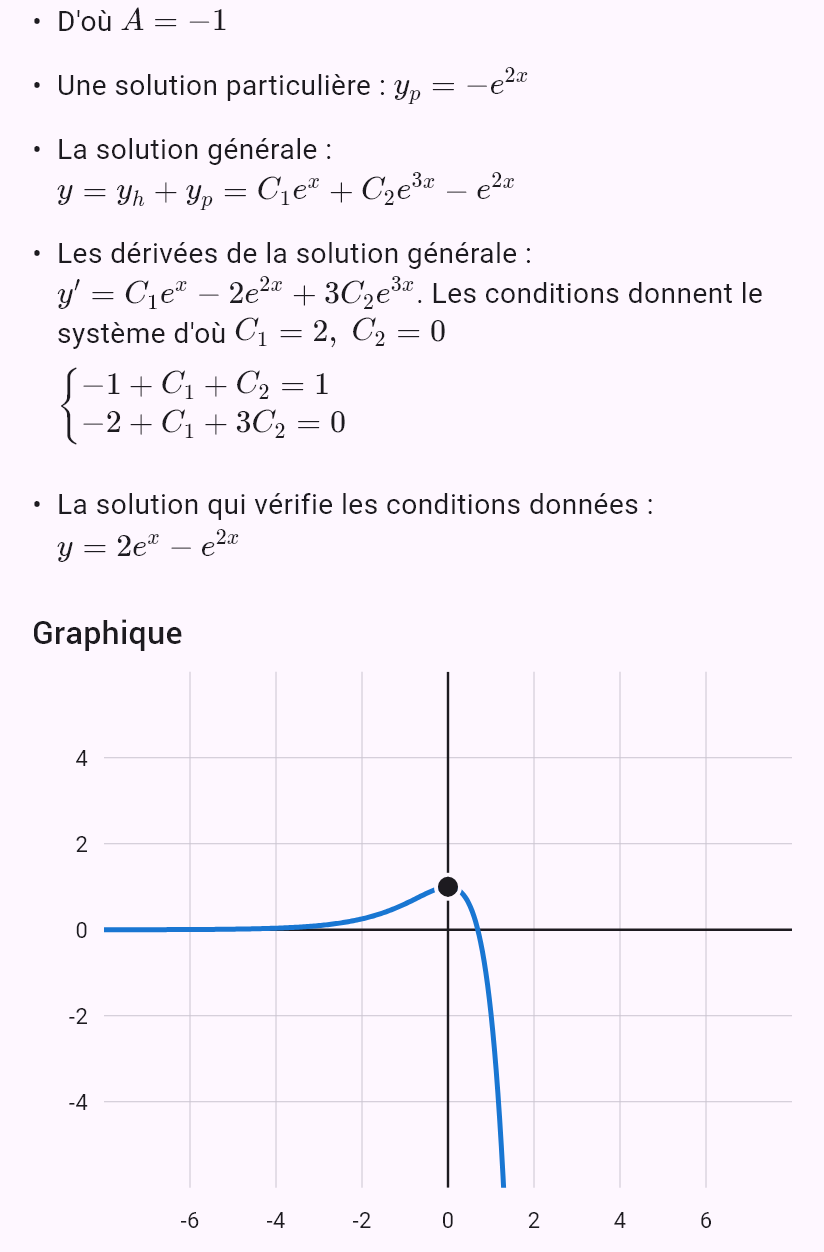
y'' - 4y' + 3y = e^(2x), y(0) = 1, y'(0) = 0 Transformée de Laplace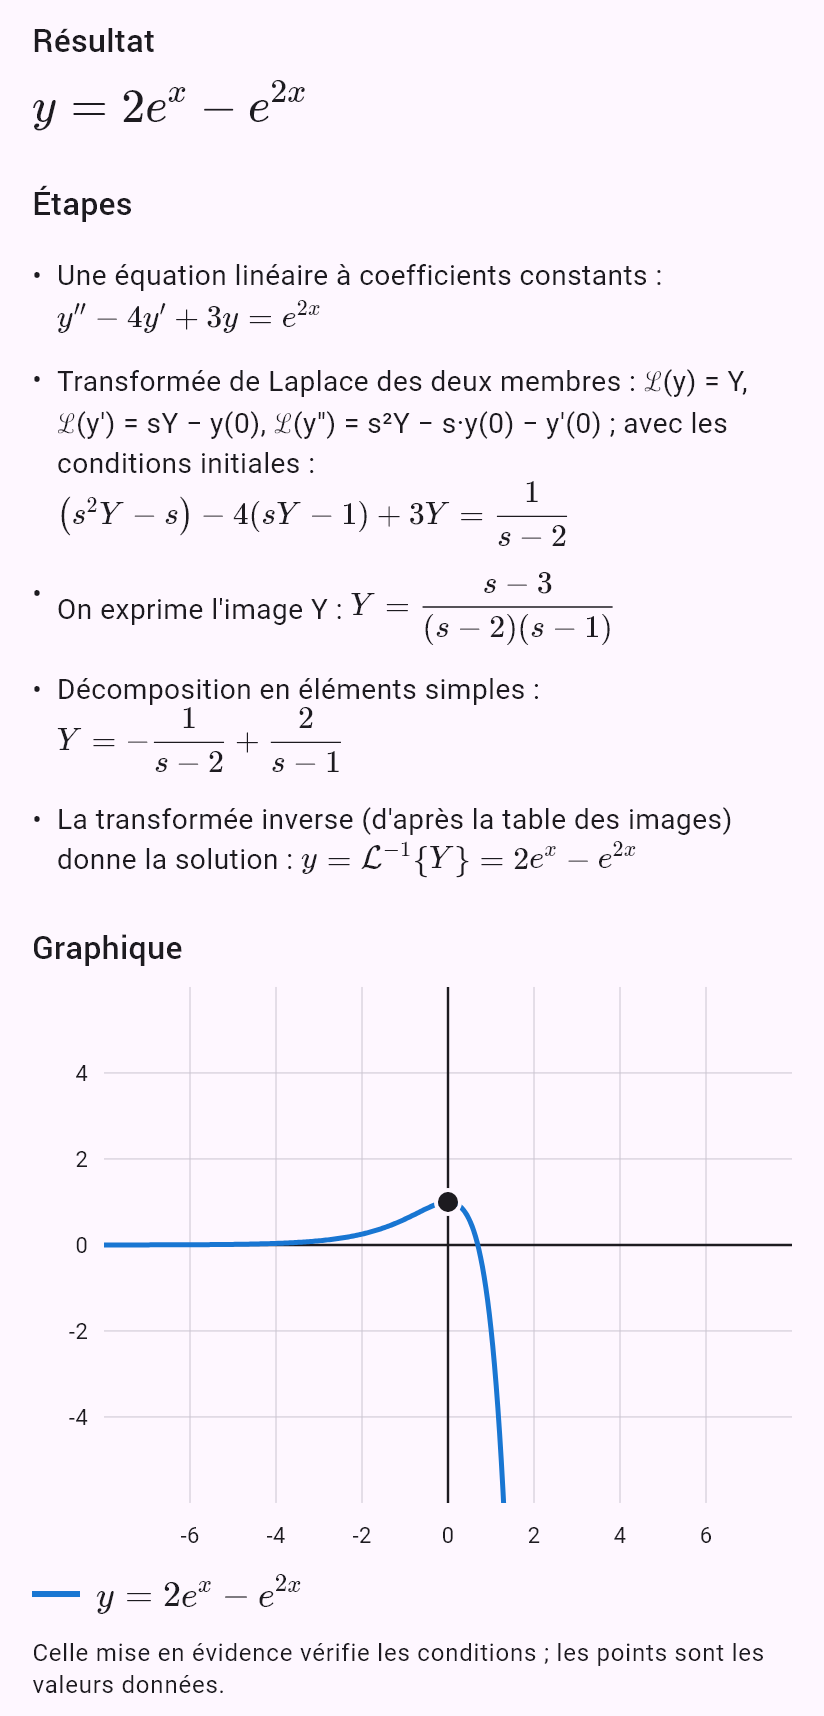
y'' + y = 0, y(0) = 0, y(pi) = 0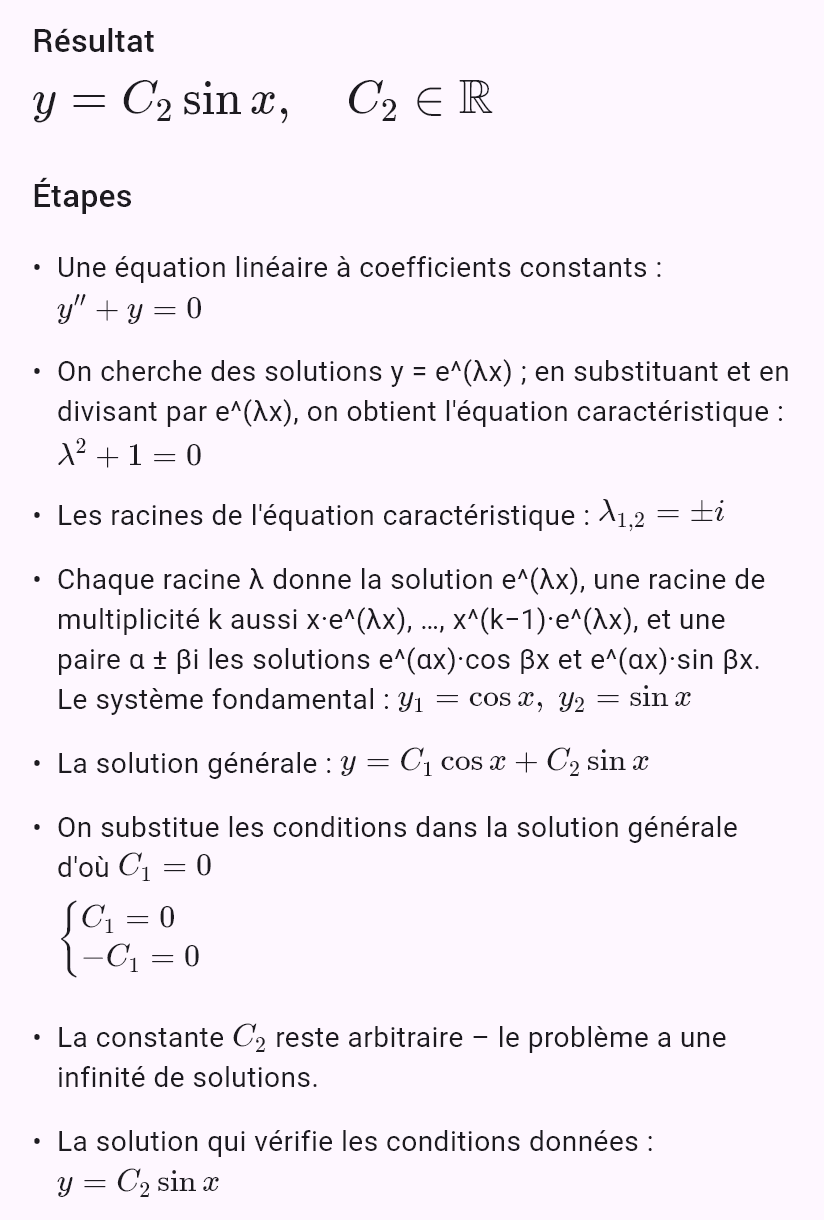
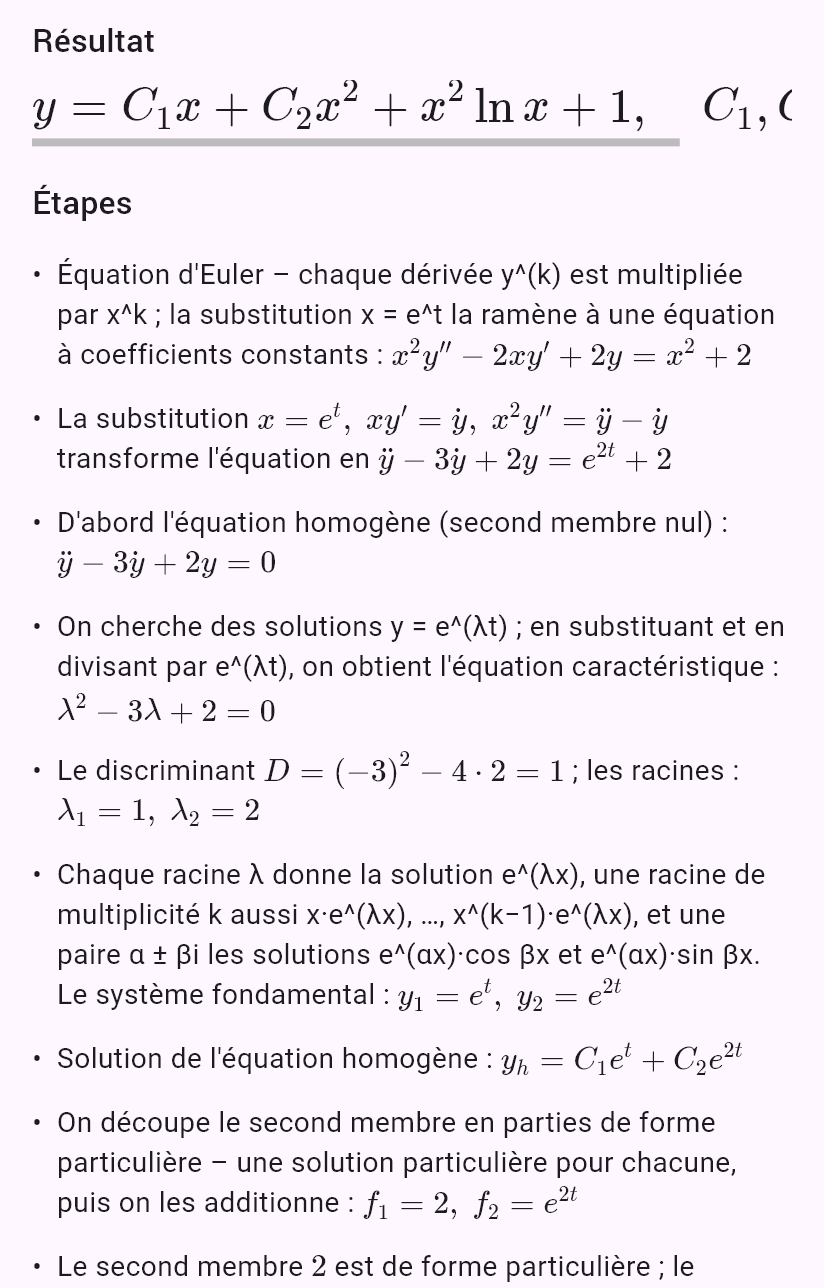
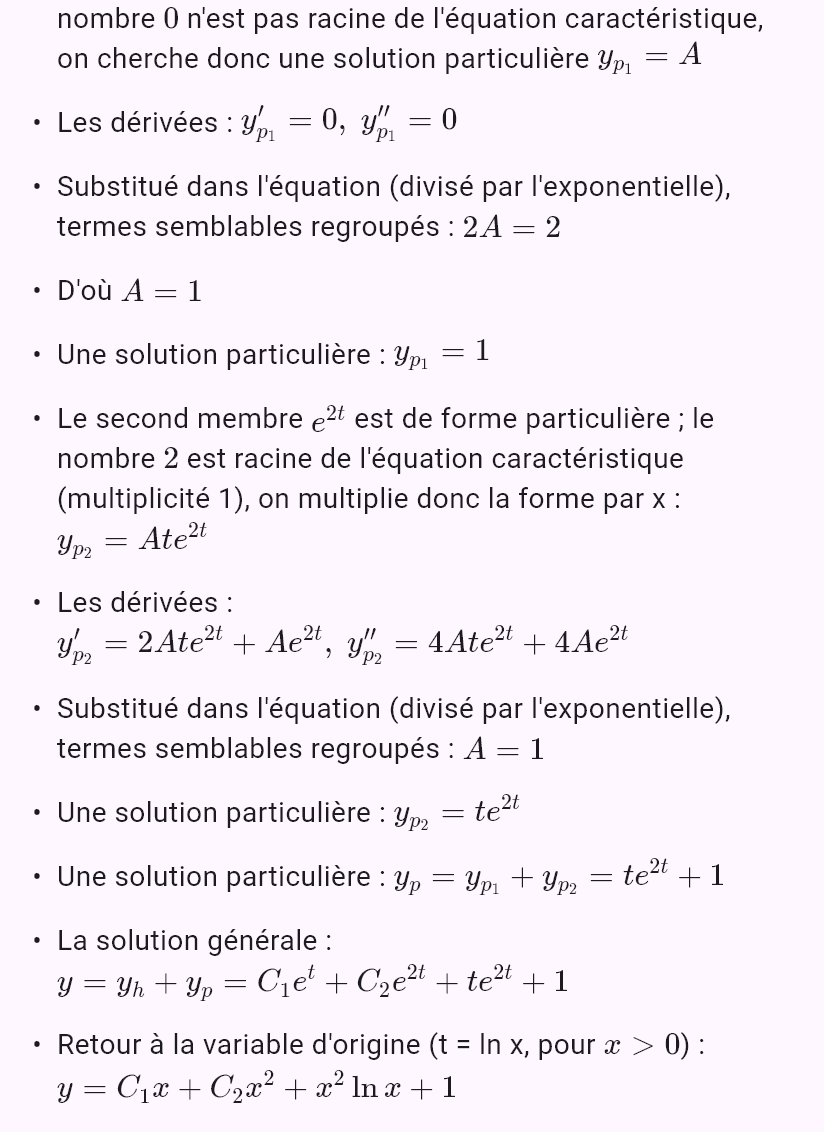
x^2y'' - 2xy' + 2y = x^2 + 2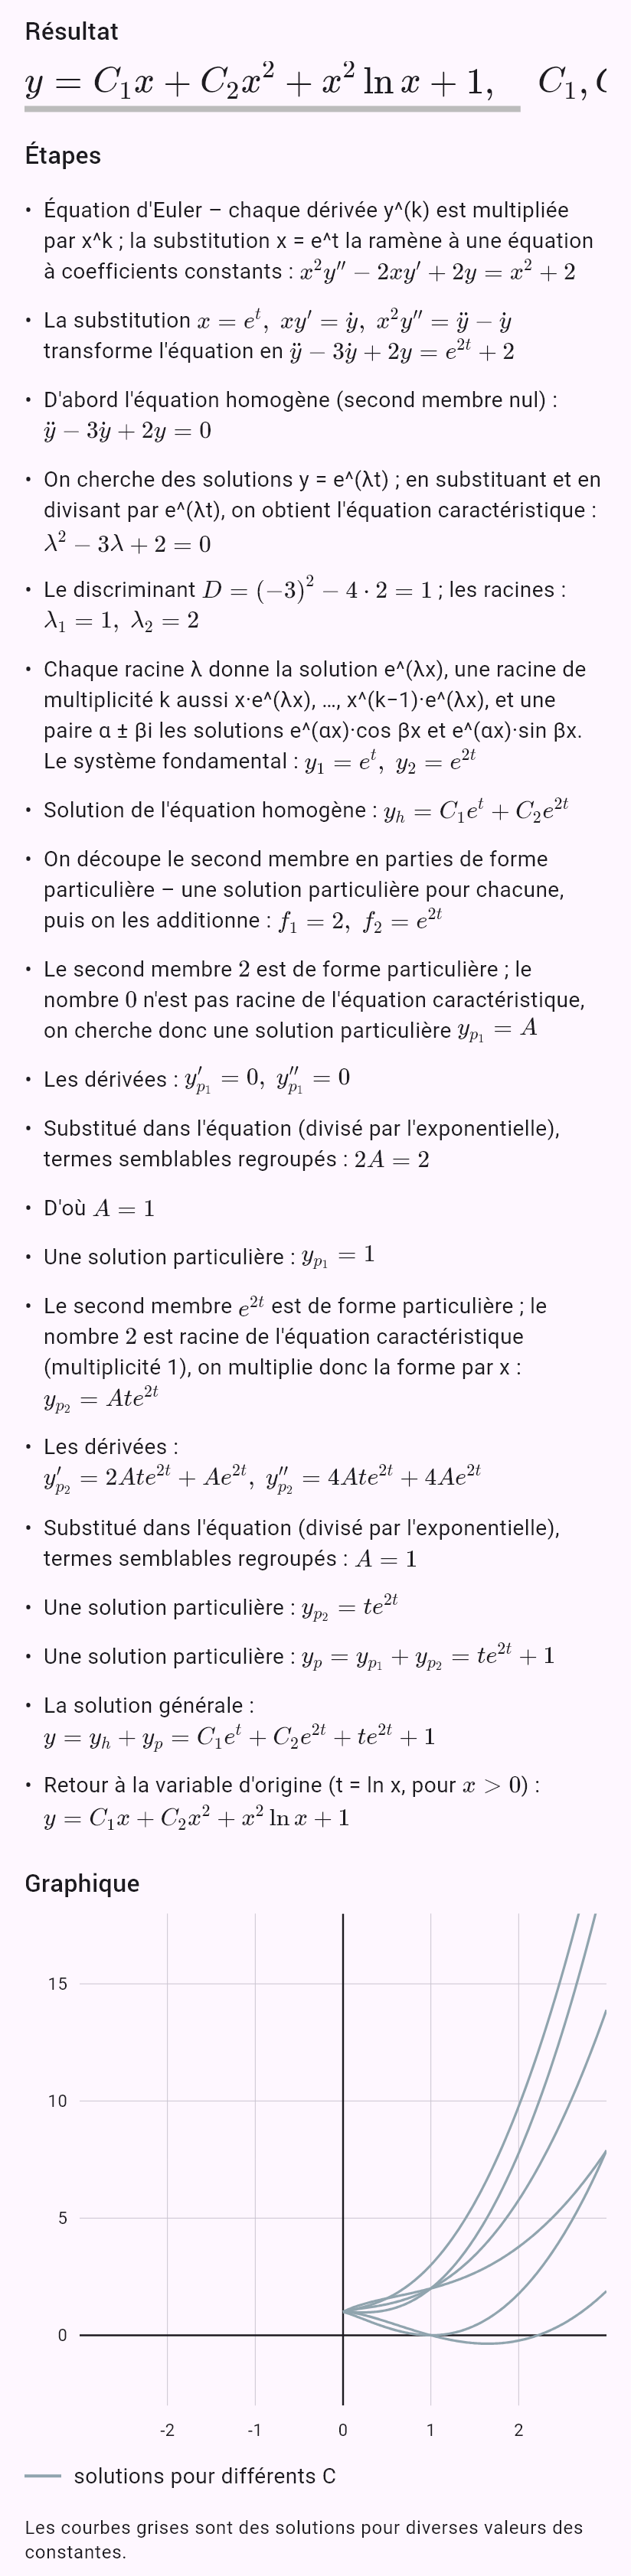
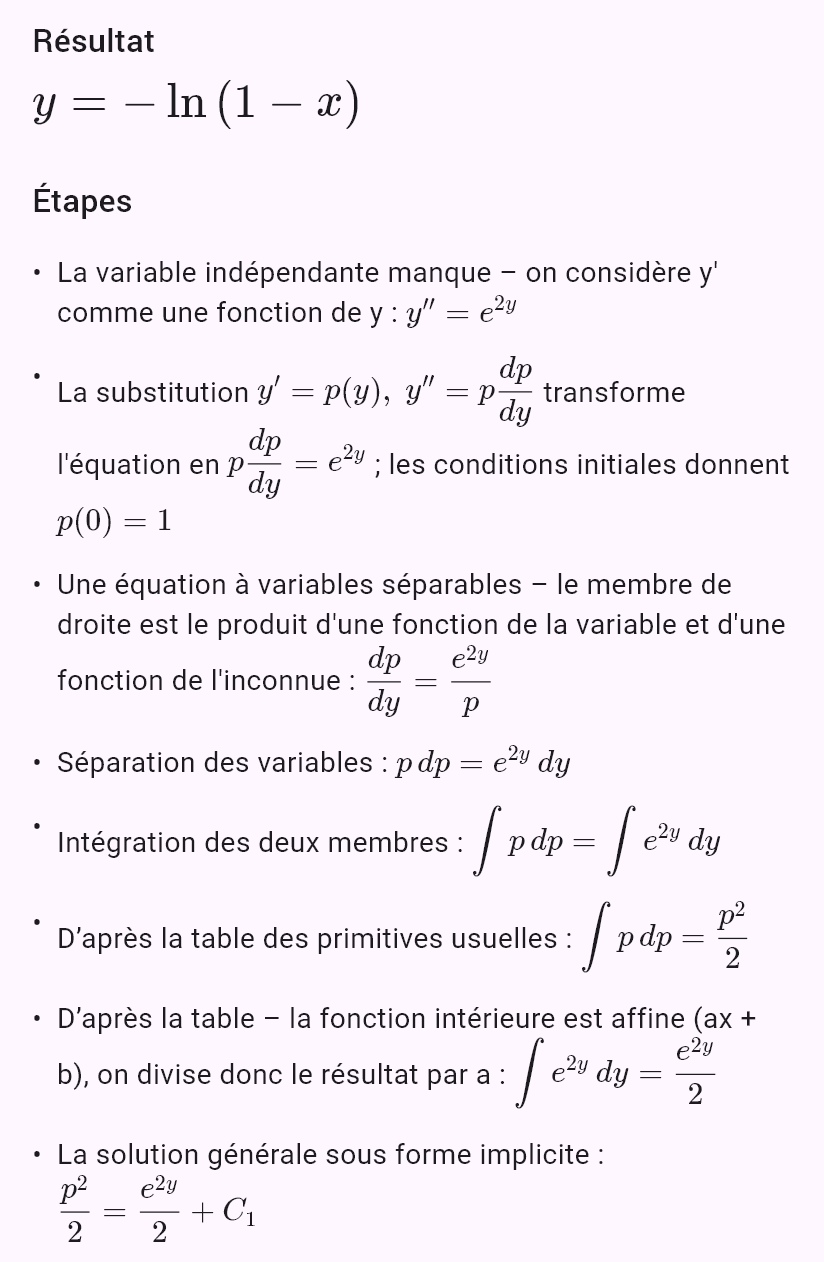
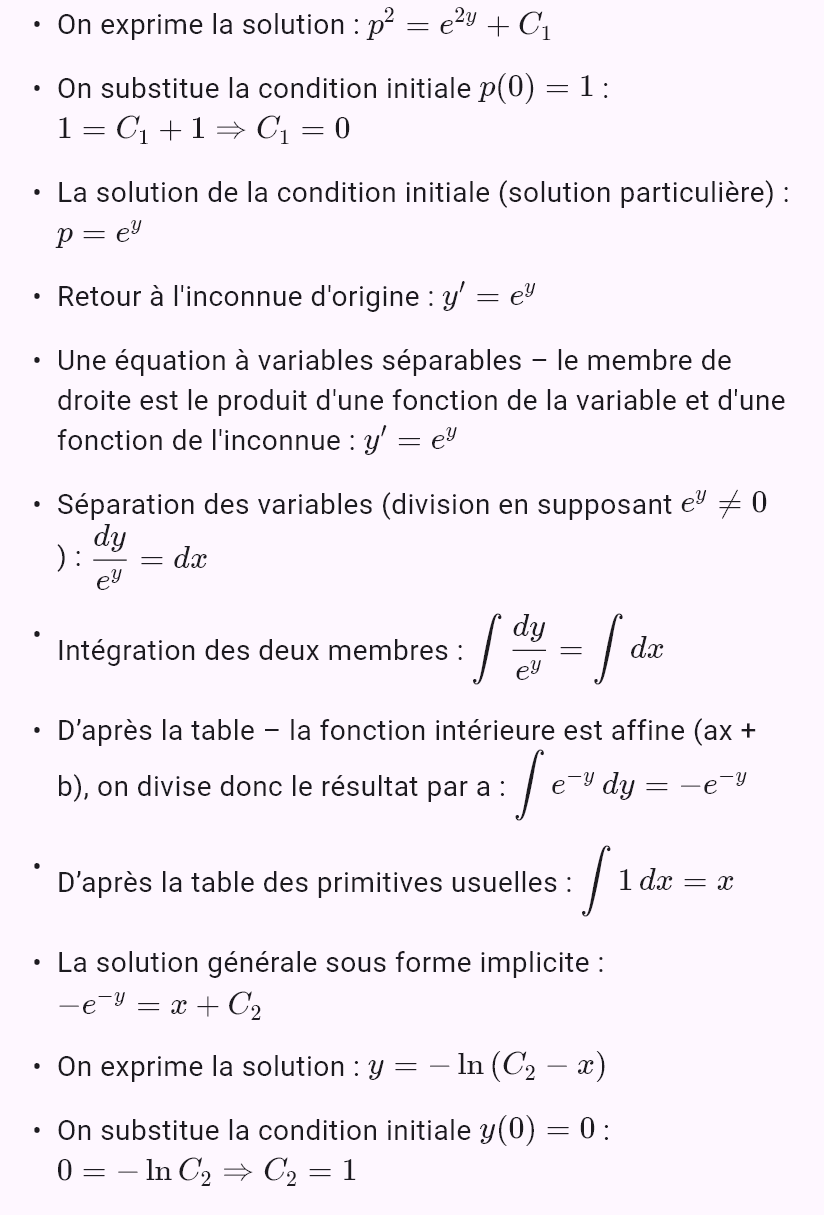
y'' = e^(2y), y(0) = 0, y'(0) = 1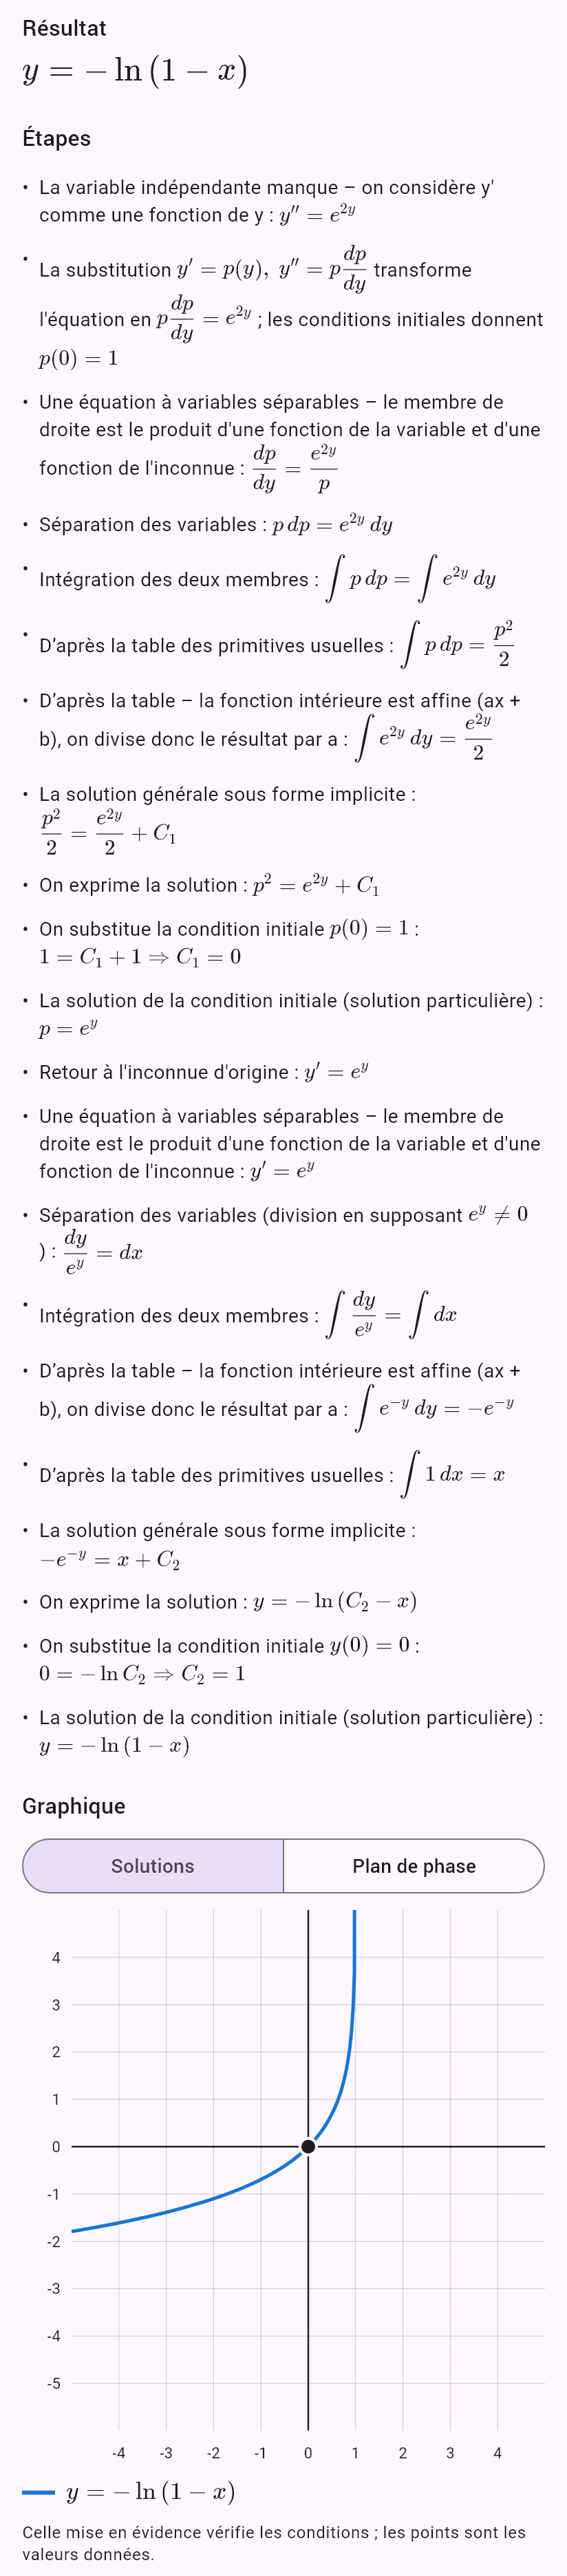
y'' + 2δy' + ω^2y = 0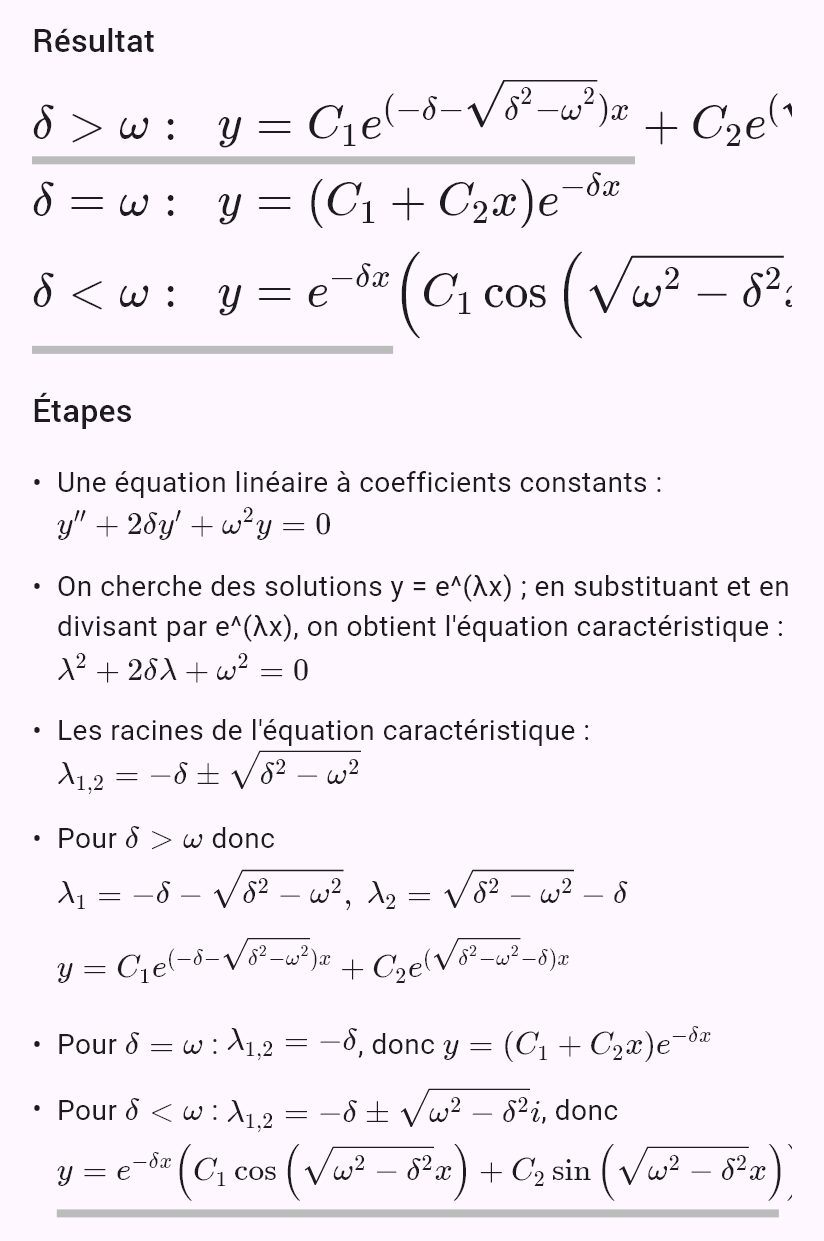
y'' + ω^2y = cos(2t)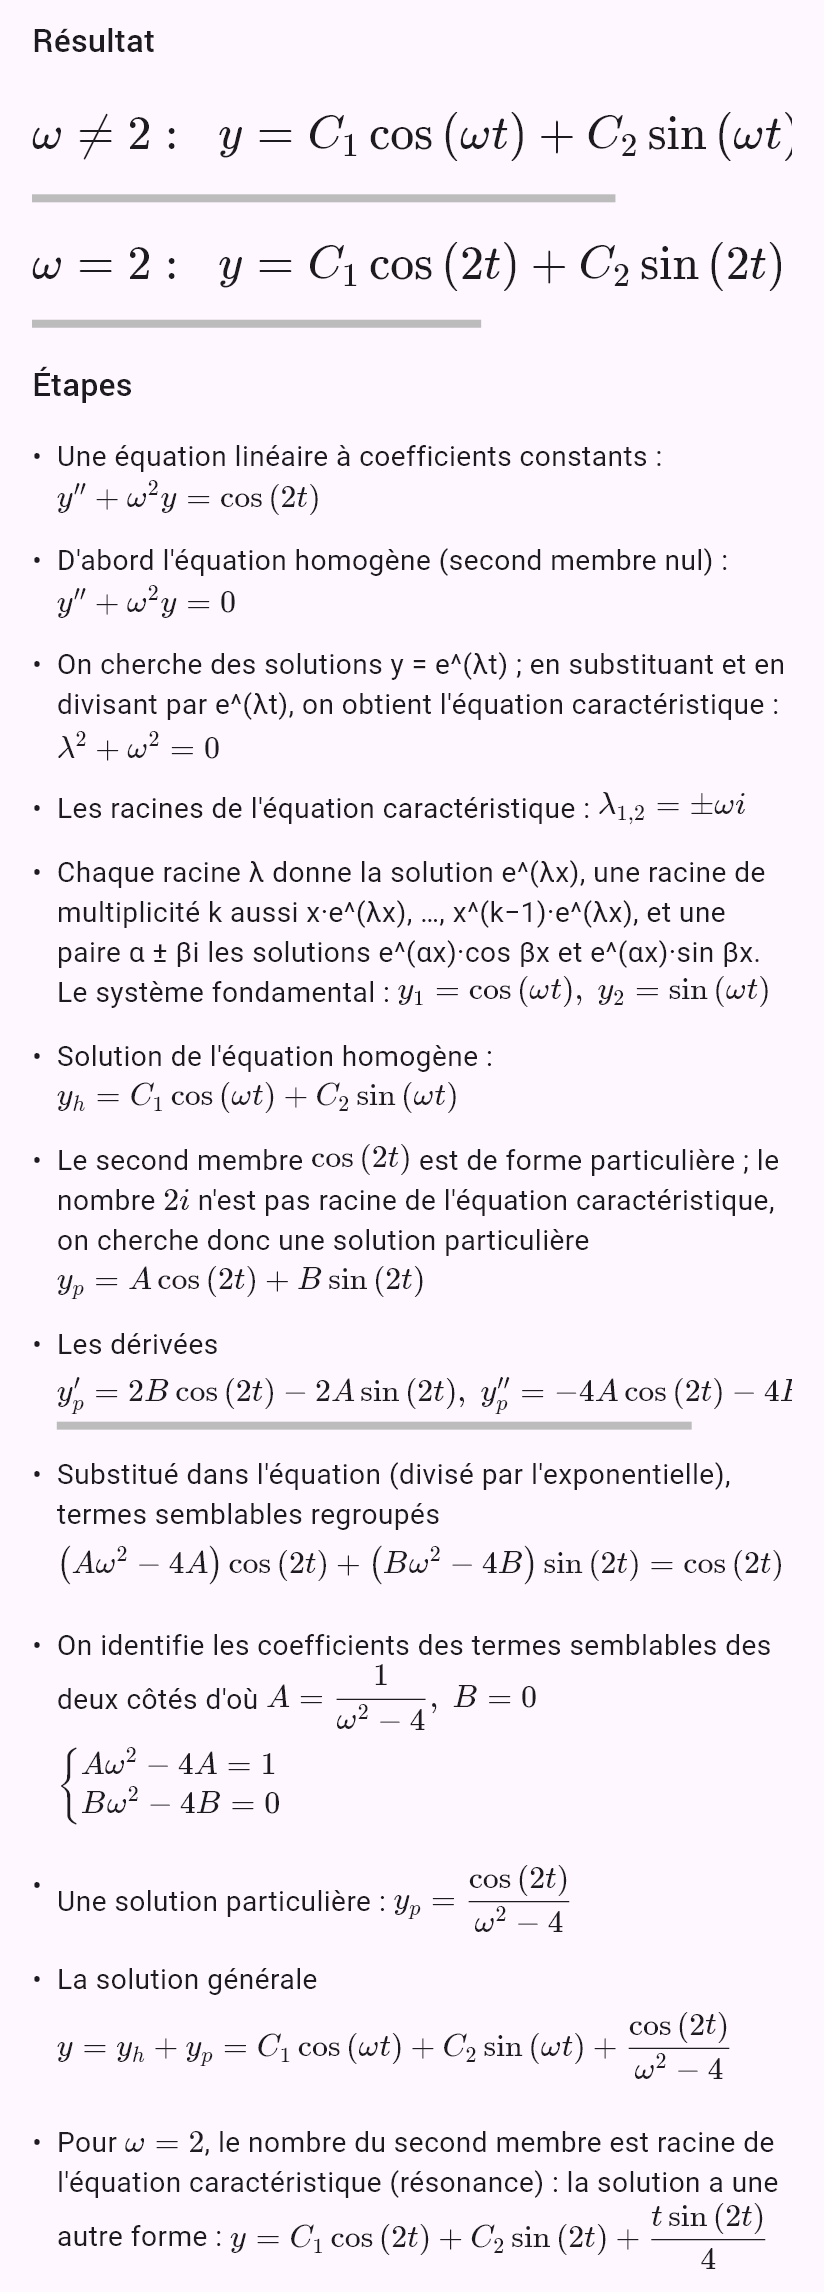
(1-x^2)y'' - 2xy' + 2y = 0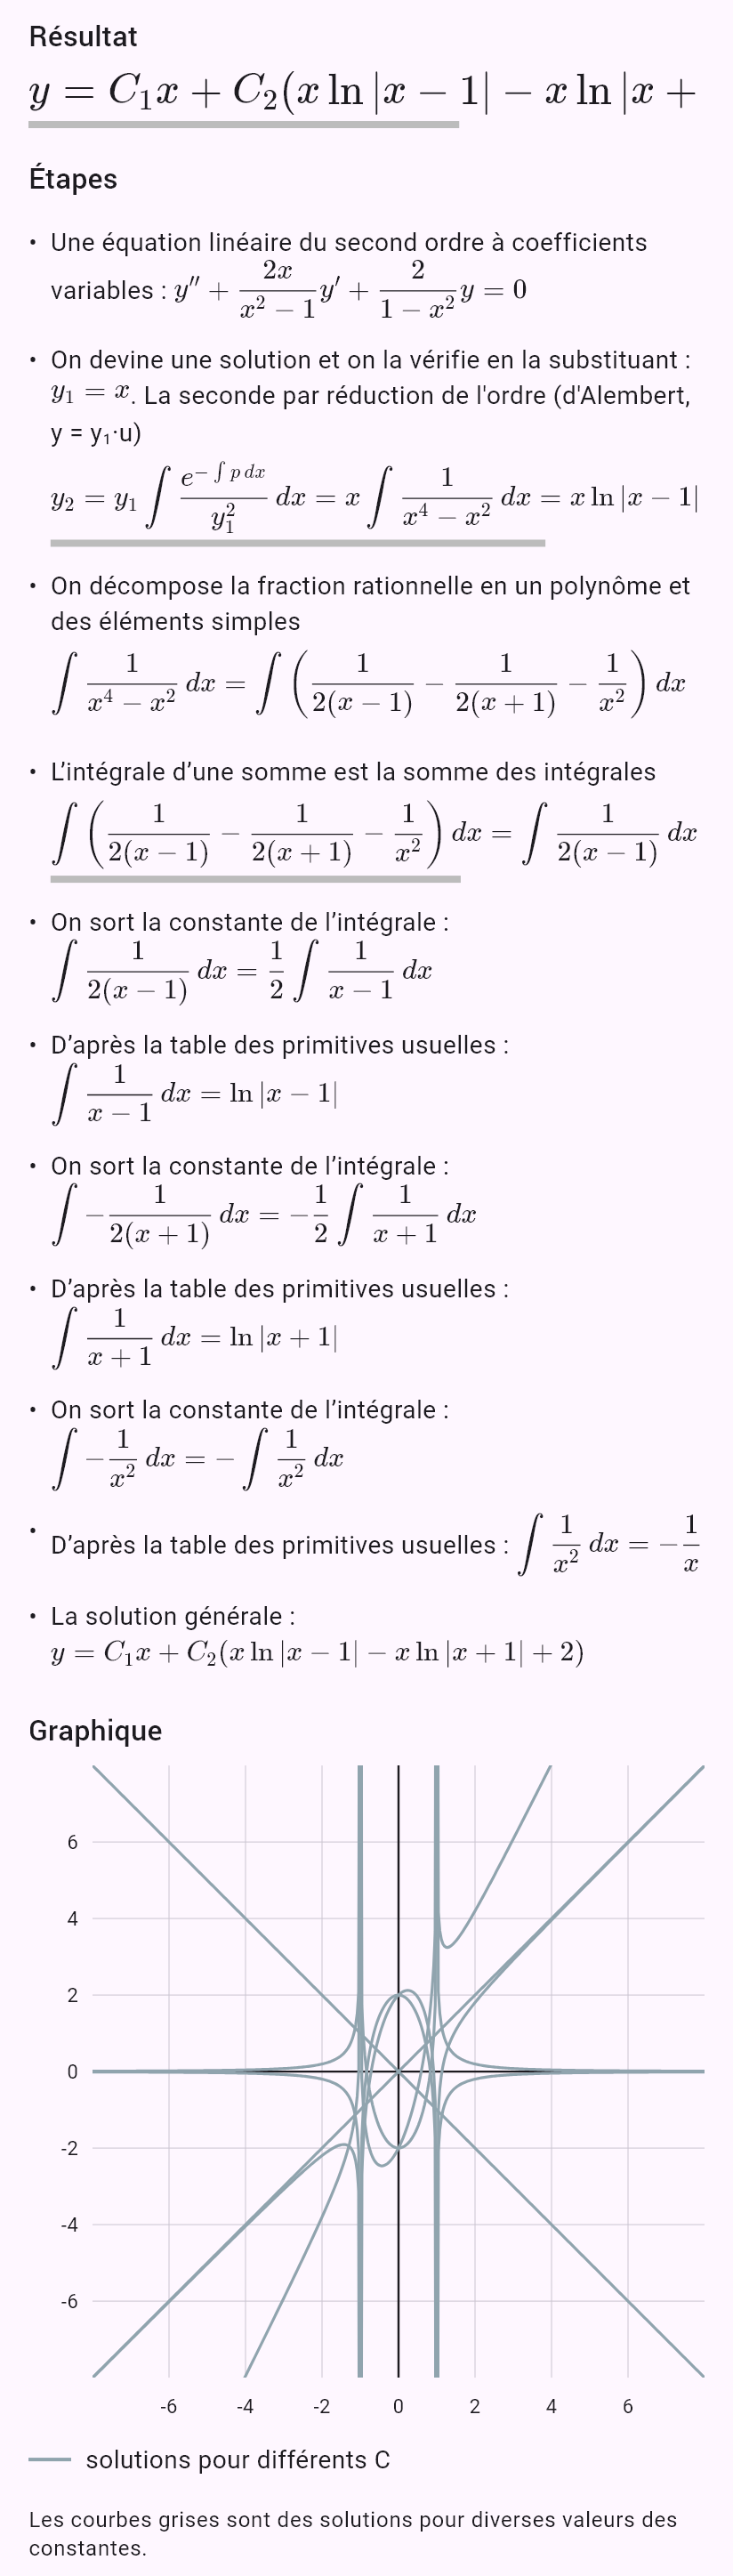
Limitations connues
- Une équation qui demande une indication de l'énoncé (autre que z = ln y) n'est pas encore résolue.
- Pour une équation à paramètre (k, λ, ω), l'application ne trace pas de graphe et prend les paramètres positifs.
- Quand la solution ne s'exprime pas explicitement, elle reste implicite.
- La transformée de Laplace ne connaît pas encore la fonction de Heaviside, les décalages ni les seconds membres périodiques.